

Voucher giảm vốn ban đầu, lãi vay 3%/năm cố định chi phí: Cách người kinh doanh giữ dòng tiền, gia tăng tài sản
Với người kinh doanh, dồn toàn bộ tiền mặt để mua bất động sản có thể kéo theo việc thu hẹp nguồn vốn đang sinh lời mỗi ngày. Quyền lợi voucher thanh toán tối đa 30% giá trị căn nhà kết hợp cùng gói vay ưu đãi 3%/năm trong 18 tháng đang mở ra một cách phân bổ tài chính thực tế hơn cho khách hàng Vinhomes để vừa gia tăng tài sản mà vẫn giữ ổn định dòng tiền.
Tiết kiệm tiền tỷ khi mua nhà nhờ voucher đặc quyền
Có tiền để mua nhà và sẵn sàng dồn hết số tiền ấy vào một căn nhà là hai câu chuyện hoàn toàn khác nhau. Anh Đào Tuấn, chủ một doanh nghiệp phân phối thiết bị điện tại TP.HCM, thấm thía điều này hơn ai hết.
Cuối năm nay, vợ chồng anh dự định mua thêm một căn nhà phố giá khoảng 10 tỷ đồng tại Vinhomes Green Paradise Cần Giờ để vừa cho thuê kinh doanh, vừa tích sản dài hạn cho gia đình. Tiền tích lũy của anh hoàn toàn đủ để trả thẳng. Thế nhưng, rút vài tỷ đồng ra khỏi vòng quay kinh doanh lúc này lại là quyết định khiến anh cân nhắc.
Thay vì vội vã gom tiền mặt hay tính ngay chuyện vay kịch khung hạn mức, bước đầu tiên anh Tuấn làm là rà soát lại các quyền lợi sẵn có. Ba năm trước, anh từng mua một căn biệt thự tại đại đô thị của Vinhomes. Mới đây, anh được chủ đầu tư tri ân tặng một "Voucher Đặc quyền sở hữu nhà Vinhomes" có mệnh giá 2 tỷ đồng.
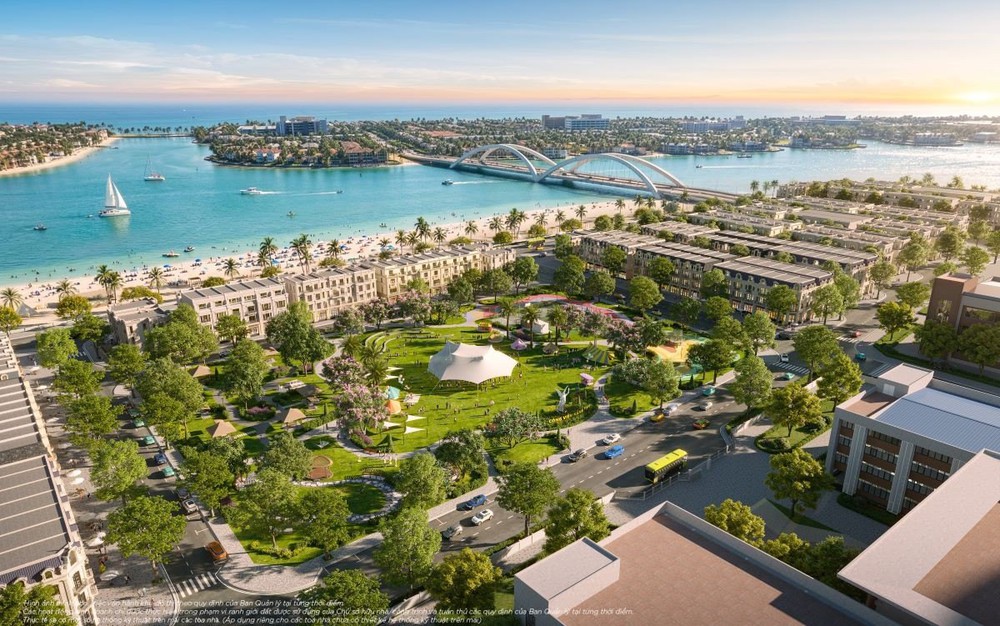
Việc khấu trừ trực tiếp tới 30% nhờ voucher tri ân giúp người mua giảm đáng kể lượng tiền mặt phải huy động ngay ở đợt thanh toán đầu tiên. (Ảnh: Vinhomes Green Paradise)
Đặt voucher này lên bàn tính cùng căn nhà phố 10 tỷ đồng tại Vinhomes Green Paradise, bài toán vốn của anh Tuấn lập tức mở ra hướng đi mới. Với hạn sử dụng đến hết ngày 31/12/2026, voucher đặc quyền cho phép người mua dùng để thanh toán tối đa 30% giá trị bất động sản mới.
Trong trường hợp này, căn nhà anh Đào Tuấn muốn mua có giá 10 tỷ đồng, hạn mức trần 30% tương đương 3 tỷ đồng. Vì voucher 2 tỷ đồng trên tay anh Tuấn nằm trọn trong ngưỡng cho phép này, toàn bộ số tiền đó được khấu trừ thẳng vào phương án thanh toán ngay từ đầu, thay thế trực tiếp cho phần vốn tự có.
"Tự dưng có sẵn 2 tỷ đồng trừ thẳng vào tiền nhà mà không phải rút vốn lưu động từ quỹ của công ty, áp lực thu xếp tiền mặt ban đầu nhẹ đi hẳn", anh Tuấn chia sẻ.
Nhờ khoản giảm trừ thực chất từ voucher tri ân, số tiền còn lại anh Tuấn cần thu xếp cho căn nhà lập tức thu hẹp từ 10 tỷ xuống còn 8 tỷ đồng.
Giữ lại vốn làm ăn nhờ gói vay lãi suất chỉ 3%/năm trong 18 tháng
Thay vì dồn toàn bộ tiền mặt để trả dứt điểm 8 tỷ còn thiếu, anh Tuấn đi theo nguyên tắc giữ vốn làm ăn trước. Đầu tiên, anh "khóa chặt" 5 tỷ đồng vốn lưu động phục vụ công ty cùng quỹ dự phòng gia đình, phần tiền nhàn rỗi 3 tỷ đồng mới trích ra để thanh toán tiếp cho căn nhà.
Với khoản 5 tỷ đồng còn lại cần thanh toán, tương đương 50% giá trị căn nhà và nằm trong hạn mức hỗ trợ vay tối đa 70% của chương trình "Mua nhà Vinhomes không lo lãi suất", anh Tuấn chọn gói vay kỳ hạn 18 tháng với mức lãi suất cố định 3%/năm. Khoảng thời gian một năm rưỡi này được anh tính toán để khớp chu kỳ quay vòng hàng hóa và thu hồi công nợ các hợp đồng lớn.
Anh đã tính toán, với dư nợ 5 tỷ đồng, mức lãi 3%/năm tương đương 12,5 triệu đồng tiền lãi mỗi tháng. Nếu giữ nguyên khoản nợ này trong trọn vẹn 18 tháng, tổng chi phí lãi vay mà anh phải trả là 225 triệu đồng. "Đây là mức lãi vay quá rẻ", anh Tuấn đánh giá.
Trong khi đó, với một doanh nghiệp phân phối thiết bị điện, khoản vốn 5 tỷ đồng được giữ lại giúp công ty của anh chủ động hoàn toàn lịch thu chi, thanh toán sòng phẳng cho nhà cung cấp để lấy chiết khấu cao và sẵn sàng ôm những lô hàng giá tốt mà không lo hụt hơi dòng tiền.
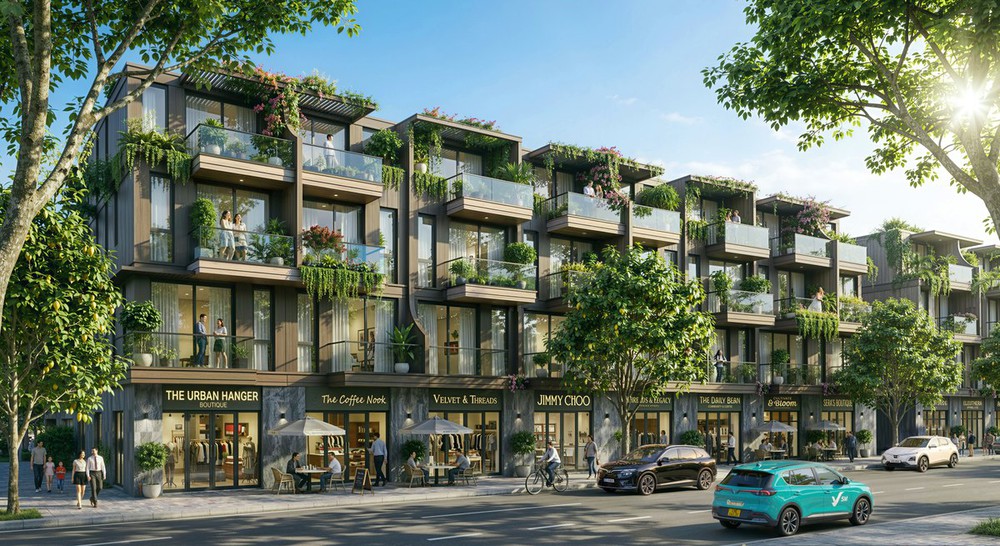
Phương án vay phù hợp giúp người mua cân đối việc sở hữu nhà với nhu cầu duy trì vốn kinh doanh. (Ảnh: Vinhomes Sài Gòn Park)
Dễ dàng tất toán sớm với chính sách hỗ trợ phí trả nợ trước hạn
Một yếu tố khác khiến anh Tuấn chốt phương án vay mua nhà là cơ chế hỗ trợ phí trả nợ trước hạn trong thời gian hưởng hỗ trợ lãi suất. Thông thường, khi vay vốn tại các ngân hàng thương mại, nếu muốn tất toán sớm một phần nợ gốc, người vay sẽ phải chịu mức phí phạt tính trên số tiền trả trước. Khoản phí này khiến nhiều người dù có tiền về sớm cũng đành giữ nguyên dư nợ vì tiếc tiền phạt.
Với quyền lợi hỗ trợ phí trả nợ trước hạn khi mua bất động sản Vinhomes, rào cản đó được gỡ bỏ. Khi thu hồi được công nợ hoặc sổ tiết kiệm của gia đình đến ngày đáo hạn, anh Tuấn có thể chủ động trả bớt tiền gốc cho ngân hàng. Dư nợ gốc giảm xuống bao nhiêu, tiền lãi hàng tháng tự động co lại bấy nhiêu, giúp kế hoạch trả nợ điều chỉnh nhịp nhàng theo dòng tiền thực tế.
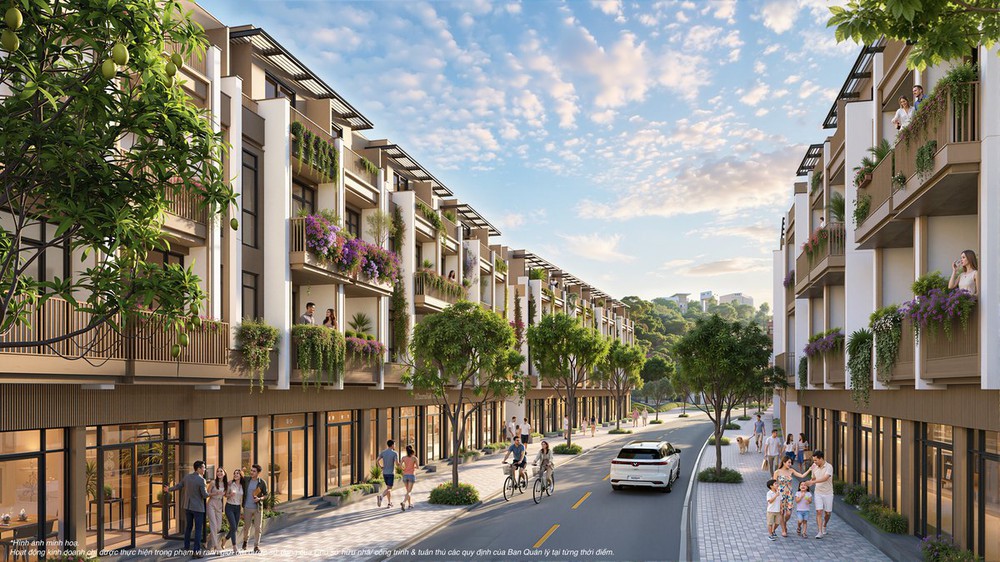
Sử dụng voucher trước 31/12/2026, người mua nhà Vinhomes có cơ hội biến ưu đãi thành tài sản thực. (Ảnh: Vinhomes Hải Vân Bay)
Giá trị lớn nhất của một chính sách tài chính linh hoạt nằm ở chỗ người mua không phải đánh đổi giữa việc sở hữu tài sản và việc duy trì nguồn vốn kinh doanh. Căn nhà được chọn lựa đúng với nhu cầu an cư và tích sản lâu dài của gia đình, trong khi nguồn vốn vẫn nằm ở đúng vị trí của nó, tiếp tục tạo ra thu nhập để nuôi dưỡng chính kế hoạch tài sản bền vững.
