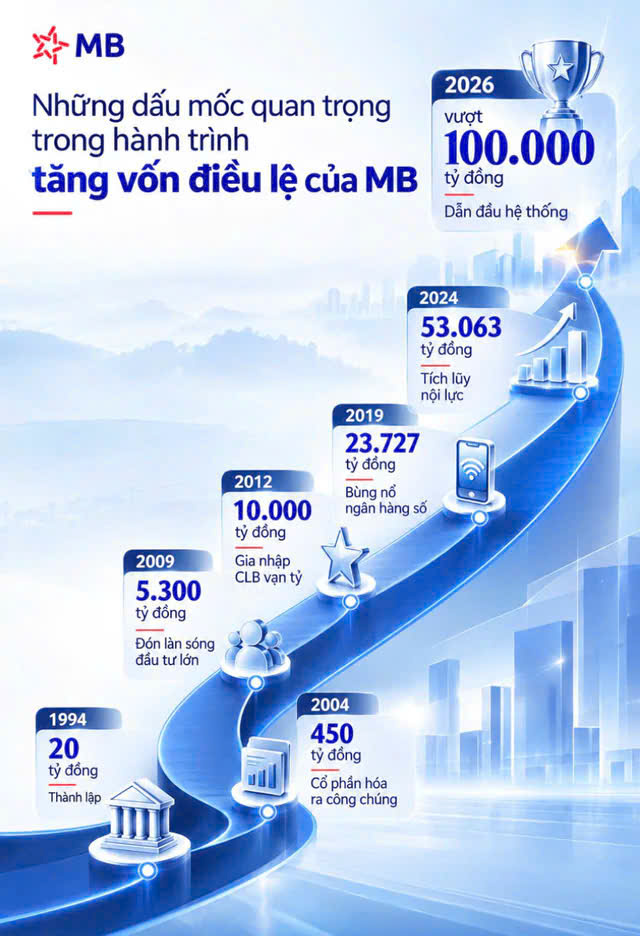
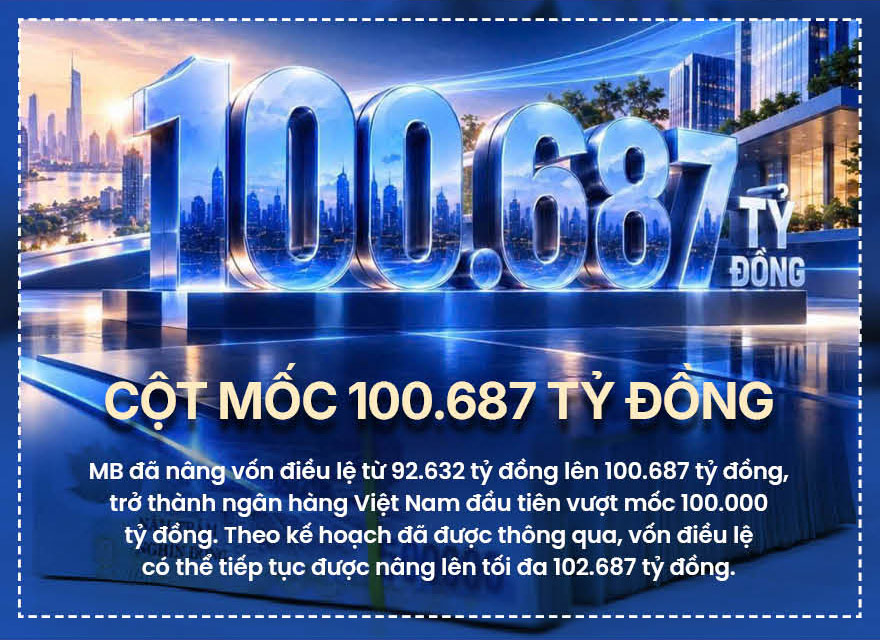
Ngày 23/9/2026, đợt chào bán cổ phần cho cổ đông hiện hữu của MB kết thúc, đưa vốn điều lệ của ngân hàng từ 92.632 tỷ đồng lên 100.687 tỷ đồng. MB trở thành ngân hàng Việt Nam đầu tiên vượt mốc 100.000 tỷ đồng vốn điều lệ và đứng đầu hệ thống về quy mô vốn điều lệ tại thời điểm này.
Nếu chỉ nhìn từ góc độ thị trường vốn, đây là một cột mốc đáng chú ý. Nhưng với một ngân hàng thương mại, vốn điều lệ không đơn thuần là một con số để so sánh quy mô. Vốn là nền tảng để mở rộng bảng cân đối, nâng cao năng lực tài chính, đầu tư công nghệ, đáp ứng các yêu cầu an toàn vốn và tạo dư địa cho tăng trưởng tín dụng.
Quan trọng hơn, trong một thị trường mà nhu cầu vốn của nền kinh tế ngày càng đa dạng, quy mô vốn cũng quyết định phần nào khả năng ngân hàng đầu tư cho những mô hình kinh doanh mới. Tại Đại hội đồng cổ đông thường niên 2026, MB đã thông qua phương án tăng vốn điều lệ tối đa lên 102.687 tỷ đồng. Ngân hàng cho biết nguồn vốn tăng thêm được định hướng cho năng lực tài sản, hạ tầng công nghệ và các mô hình kinh doanh mới.
Điều đáng quan tâm vì thế không chỉ là MB đã lớn đến đâu, mà là nguồn lực lớn hơn ấy sẽ được chuyển hóa thành năng lực kinh doanh và năng lực phục vụ nền kinh tế như thế nào. Đây cũng là điểm có thể nhìn thấy sự thay đổi trong chiến lược của MB những năm gần đây.
Năm 2025, tổng tài sản MB đạt hơn 1,6 triệu tỷ đồng, lợi nhuận trước thuế 34.268 tỷ đồng và tăng trưởng tín dụng khoảng 36,8%, theo số liệu ngân hàng công bố tại Đại hội đồng cổ đông 2026. Ngân hàng cũng cho biết đã phục vụ khoảng 35 triệu khách hàng vào cuối năm 2025. Những con số này phản ánh một ngân hàng đã bước sang một quy mô khác. Nhưng quy mô càng lớn, bài toán phân bổ nguồn lực càng trở nên quan trọng.
Một ngân hàng có thể huy động được nguồn vốn với chi phí hợp lý, có năng lực quản trị rủi ro và nền tảng công nghệ tốt sẽ có nhiều dư địa hơn để đưa vốn đến các lĩnh vực sản xuất, kinh doanh. Bởi quy mô vốn chỉ tạo ra khả năng, còn hiệu quả kinh doanh phụ thuộc vào việc nguồn vốn ấy được huy động với chi phí nào, phân bổ ra sao và có thể quay vòng thành những tài sản sinh lời như thế nào.
Nói cách khác, vốn lớn chưa phải là đích đến. Một ngân hàng có nguồn vốn dồi dào nhưng chi phí vốn cao hoặc phân bổ vốn kém hiệu quả sẽ khó chuyển lợi thế về quy mô thành lợi thế thực chất. Ngược lại, khả năng kiểm soát chi phí huy động, tối ưu vận hành và sử dụng dữ liệu để phân bổ vốn chính xác hơn có thể tạo ra thêm dư địa cạnh tranh về giá vốn và sản phẩm.
Trong nền kinh tế, đó là khoảng cách giữa có vốn và tiếp cận được vốn. Và khoảng cách ấy càng rõ khi nhìn vào các doanh nghiệp nhỏ nằm sâu trong chuỗi cung ứng.
Đây là lý do câu chuyện vốn của MB có một phần tiếp nối đáng chú ý: tài trợ chuỗi cung ứng đa tầng. Nếu tăng vốn là câu chuyện về năng lực, thì mô hình tài trợ mới lại là câu chuyện về cách sử dụng năng lực ấy.
Một chuỗi cung ứng có thể bắt đầu từ một tập đoàn lớn, nhưng giá trị thực sự của nó được tạo nên bởi rất nhiều doanh nghiệp ở phía sau. Một doanh nghiệp sản xuất ô tô có thể phụ thuộc vào hàng trăm nhà cung cấp linh kiện. Một doanh nghiệp xuất khẩu có thể có hàng chục đối tác cung ứng nguyên vật liệu. Một tập đoàn lớn có thể là khách hàng đầu ra của cả một mạng lưới doanh nghiệp vừa và nhỏ.
Vấn đề nằm ở chỗ: dòng vốn ngân hàng truyền thống không phải lúc nào cũng đi được đến tận những mắt xích sâu nhất. Theo CEO Phạm Như Ánh, mô hình tài trợ chuỗi cung ứng lâu nay phần lớn mới dừng ở nhà cung cấp trực tiếp, tức tầng 1.
Trong khi đó, càng đi xuống các tầng 2, 3, 4..., doanh nghiệp thường có quy mô nhỏ hơn, ít tài sản bảo đảm hơn và khó đáp ứng những yêu cầu của quy trình tín dụng truyền thống.
Nghịch lý xuất hiện ở đây. Nhà cung cấp tầng 1 có thể là doanh nghiệp tương đối lớn, có nhiều lựa chọn tài chính. Trong khi những doanh nghiệp ở tầng sâu hơn — nơi nhu cầu vốn có thể cấp thiết hơn — lại khó tiếp cận tín dụng.
Một đơn hàng lớn vì thế chưa chắc đồng nghĩa với một dòng tiền thông suốt. Doanh nghiệp trung tâm có thể đủ sức thanh toán sau 30, 60 hay 90 ngày. Nhưng nhà cung cấp nhỏ phía dưới có thể cần tiền ngay để mua nguyên liệu, trả lương, duy trì sản xuất cho chính đơn hàng đó.
Thời gian của doanh nghiệp lớn và thời gian của doanh nghiệp nhỏ không phải lúc nào cũng giống nhau. Đây chính là khoảng trống mà mô hình tài trợ chuỗi cung ứng đa tầng của MB hướng tới.
Nền tảng Deep-tier SCF được MB triển khai theo hướng kết nối các doanh nghiệp trong chuỗi mà không nhất thiết yêu cầu doanh nghiệp trung tâm cung cấp toàn bộ danh sách đối tác cho ngân hàng. Điểm đáng chú ý nằm ở Digipo - cam kết thanh toán điện tử được hình thành từ các khoản phải trả trong chuỗi.
Giả sử doanh nghiệp trung tâm nghiệm thu một đơn hàng trị giá 100 tỷ đồng. Giá trị thanh toán tương ứng được hình thành thành Digipo. Nhà cung cấp tầng 1 có thể giữ lại phần giá trị thuộc về mình và tiếp tục phân bổ phần còn lại xuống nhà cung cấp tầng 2. Dòng giá trị tiếp tục được chuyển xuống các tầng tiếp theo, theo cấu trúc của chuỗi cung ứng.
Ở đây, công nghệ làm thay đổi cách nhìn về một nghĩa vụ thanh toán. Thay vì chờ doanh nghiệp nhỏ chứng minh khả năng vay vốn bằng một bộ hồ sơ truyền thống, mô hình dựa nhiều hơn vào dòng tiền đã hình thành trong một quan hệ thương mại thực tế và uy tín của doanh nghiệp trung tâm.
Điểm cần lưu ý là cơ chế này không đơn giản là đưa thêm một khoản vay truyền thống vào chuỗi cung ứng. Theo cách MB giới thiệu, Digipo là một cam kết thanh toán điện tử gắn với khoản phải trả; doanh nghiệp nắm giữ Digipo có thể đề nghị MB mua lại để nhận tiền sớm, thay vì phải đi qua đầy đủ một quy trình cấp tín dụng truyền thống như đối với một khoản vay thông thường.
Như vậy, giá trị của mô hình không chỉ nằm ở việc "cho vay được nhiều hơn", mà ở khả năng biến một nghĩa vụ thanh toán đã hình thành trong giao dịch thương mại thành thanh khoản sớm hơn cho doanh nghiệp đang cần vốn. Đó là một thay đổi quan trọng về tư duy tài chính. Không phải doanh nghiệp nhỏ nào cũng có tài sản lớn để thế chấp. Nhưng nếu doanh nghiệp ấy đang nằm trong một chuỗi cung ứng có đơn hàng, có doanh nghiệp đầu chuỗi và có nghĩa vụ thanh toán được xác lập, thì chính dòng tiền tương lai có thể trở thành cơ sở để tạo ra thanh khoản hiện tại.
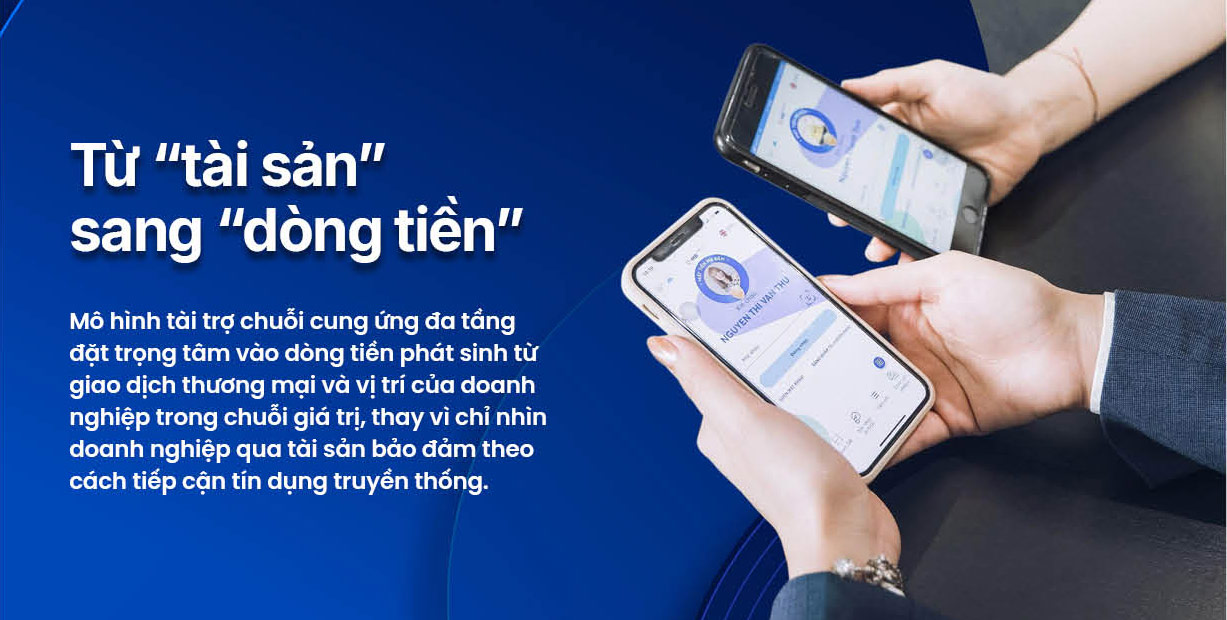
Về bản chất tài chính, đây là một cách rút ngắn khoảng cách giữa doanh thu tương lai và nhu cầu vốn hiện tại. Với doanh nghiệp nhỏ, lợi ích lớn nhất không nhất thiết nằm ở việc vay được thêm bao nhiêu tiền, mà là có thể biến một khoản phải thu trong tương lai thành nguồn thanh khoản sớm hơn.
Với doanh nghiệp đầu chuỗi, một chuỗi cung ứng có khả năng tiếp cận vốn tốt hơn có thể giúp giảm nguy cơ đứt gãy. Với ngân hàng, dữ liệu về giao dịch và cấu trúc chuỗi cung ứng mở ra một lớp thông tin mới để đánh giá dòng tiền và rủi ro. Và với nền kinh tế, nếu mô hình được triển khai ở quy mô lớn, nó có thể tạo thêm một kênh đưa vốn xuống khu vực doanh nghiệp vừa và nhỏ - nhóm doanh nghiệp thường gặp nhiều rào cản hơn trong tiếp cận tín dụng.
Nhưng chính ở đây cũng xuất hiện một yêu cầu mới: khi ngân hàng đi sâu hơn vào chuỗi, việc đánh giá rủi ro không thể chỉ nhìn vào từng doanh nghiệp riêng lẻ. Chất lượng của một khoản phải trả còn gắn với quan hệ thương mại, khả năng thực hiện đơn hàng, năng lực thanh toán của doanh nghiệp đầu chuỗi và tính xác thực của dữ liệu giao dịch.
Nói cách khác, càng đưa vốn đi sâu, ngân hàng càng phải hiểu sâu hơn về chuỗi.
Đây là điểm khiến Deep-tier SCF trở thành một bài toán lớn hơn một sản phẩm tài chính. Nó đòi hỏi dữ liệu đủ tin cậy để xác thực giao dịch, công nghệ đủ khả năng kết nối các mắt xích và hệ thống quản trị rủi ro đủ sức nhận diện những vấn đề có thể lan truyền trong toàn chuỗi. Đó cũng là lý do câu chuyện SCF không nên chỉ được nhìn như một sản phẩm mới của ngân hàng. Nó là câu chuyện về hạ tầng tài chính của chuỗi giá trị.
Ngân hàng số từng được hiểu khá đơn giản: đưa những giao dịch vốn được thực hiện tại quầy lên màn hình điện thoại. Nhưng quá trình số hóa ngân hàng đang đi xa hơn thế.
Khi dữ liệu, định danh, thanh toán, tín dụng và quản trị dòng tiền được kết nối, công nghệ không chỉ giúp giao dịch nhanh hơn. Nó thay đổi cách ngân hàng nhìn thấy khách hàng và cách dòng tiền vận động.
MB đặt chiến lược phát triển theo hướng trở thành "Doanh nghiệp số, Tập đoàn tài chính dẫn đầu", đồng thời xác định công nghệ và AI là những động lực quan trọng trong giai đoạn tiếp theo.
Tại Đại hội đồng cổ đông 2026, ngân hàng cho biết doanh thu từ kênh số năm 2025 đạt 25,6 nghìn tỷ đồng, chiếm khoảng 50% doanh thu toàn hàng; tỷ lệ giá trị giao dịch được thực hiện trên kênh số ở mức trên 99%.
Những dữ liệu này cho thấy một sự chuyển dịch: công nghệ đã không còn nằm ở "phần giao diện" của ngân hàng. Nó đang đi vào bên trong mô hình kinh doanh.
Đây cũng là nơi cột mốc vốn điều lệ 100.687 tỷ đồng và nền tảng tài trợ chuỗi cung ứng đa tầng gặp nhau. Một bên tạo thêm năng lực tài chính. Một bên tìm cách đưa năng lực ấy đi sâu hơn. Nhưng để hai yếu tố đó thực sự kết nối, cần một lớp ở giữa: công nghệ và dữ liệu.
Trong chiến lược của MB, AI, dữ liệu lớn, ngân hàng số và các nền tảng dành cho doanh nghiệp được đặt vào cùng một cấu trúc phát triển. BIZ MBBank hướng tới số hóa quản trị dòng tiền và hoạt động tài chính của doanh nghiệp; nền tảng SCF đa tầng tiếp tục mở rộng phạm vi kết nối xuống các nhà cung cấp sâu hơn trong chuỗi.
Nếu nhìn từ góc độ này, sự thay đổi đáng kể nhất không nằm ở một sản phẩm riêng lẻ. Nó nằm ở cách ngân hàng định nghĩa vai trò của mình. Từ chỗ cung cấp vốn cho một doanh nghiệp, ngân hàng tiến tới tham gia vào dòng chảy tài chính giữa nhiều doanh nghiệp. Từ việc đánh giá một khách hàng riêng lẻ, ngân hàng có thêm khả năng nhìn vào quan hệ giữa các mắt xích trong một chuỗi giá trị. Từ một giao dịch tín dụng, dòng tiền có thể trở thành một quá trình liên tục. Nhưng càng tiến sâu vào vai trò ấy, yêu cầu quản trị rủi ro càng lớn. Khi tín dụng được kết nối với dữ liệu và các giao dịch trong chuỗi cung ứng, yêu cầu về xác thực, bảo mật, quản trị dữ liệu và kiểm soát rủi ro cũng trở nên cao hơn. Một mắt xích gặp vấn đề có thể tạo ra hiệu ứng lan truyền trong chuỗi. Nếu dữ liệu đầu vào không chính xác, nếu nghĩa vụ thanh toán không phản ánh đúng giao dịch thực tế hoặc nếu doanh nghiệp trung tâm gặp khó khăn, tác động có thể không dừng lại ở một doanh nghiệp.
Vì vậy, giá trị của công nghệ không chỉ nằm ở khả năng làm cho dòng tiền chạy nhanh. Quan trọng hơn, nó phải giúp dòng tiền chạy đúng, được nhìn thấy và có thể kiểm soát được rủi ro.
Đó cũng là phép thử đối với những mô hình tài chính thế hệ mới. Một ngân hàng có vốn lớn có thể tạo ra dư địa tăng trưởng. Một ngân hàng có công nghệ tốt có thể xử lý nhiều giao dịch hơn. Nhưng khi vốn, dữ liệu và công nghệ được kết nối với nhau, ngân hàng có thêm khả năng đưa nguồn lực tài chính tới những mắt xích trước đây khó tiếp cận hơn. MB đang đặt mình vào hướng chuyển dịch đó.
Nói về tầm nhìn chiến lược giai đoạn 2022 – 2026 với hướng tới năm 2030, Chủ tịch MB Lưu Trung Thái khẳng định mục tiêu duy trì vững chắc vị trí Top 3 đến Top 5 ngân hàng thương mại hàng đầu Việt Nam về quy mô và hiệu quả.
"Với sứ mệnh xuyên suốt hơn 30 năm qua là mang lại sự an toàn, thuận tiện và cơ hội làm giàu cho người dân Việt Nam, năm 2026, MB kỳ vọng chào đón thêm 5 triệu khách hàng mới, đưa cộng đồng khách hàng chạm mốc 40 triệu người, với mức độ gắn kết sâu rộng hơn thông qua các nền tảng và dịch vụ mới", ông Lưu Trung Thái cho biết.
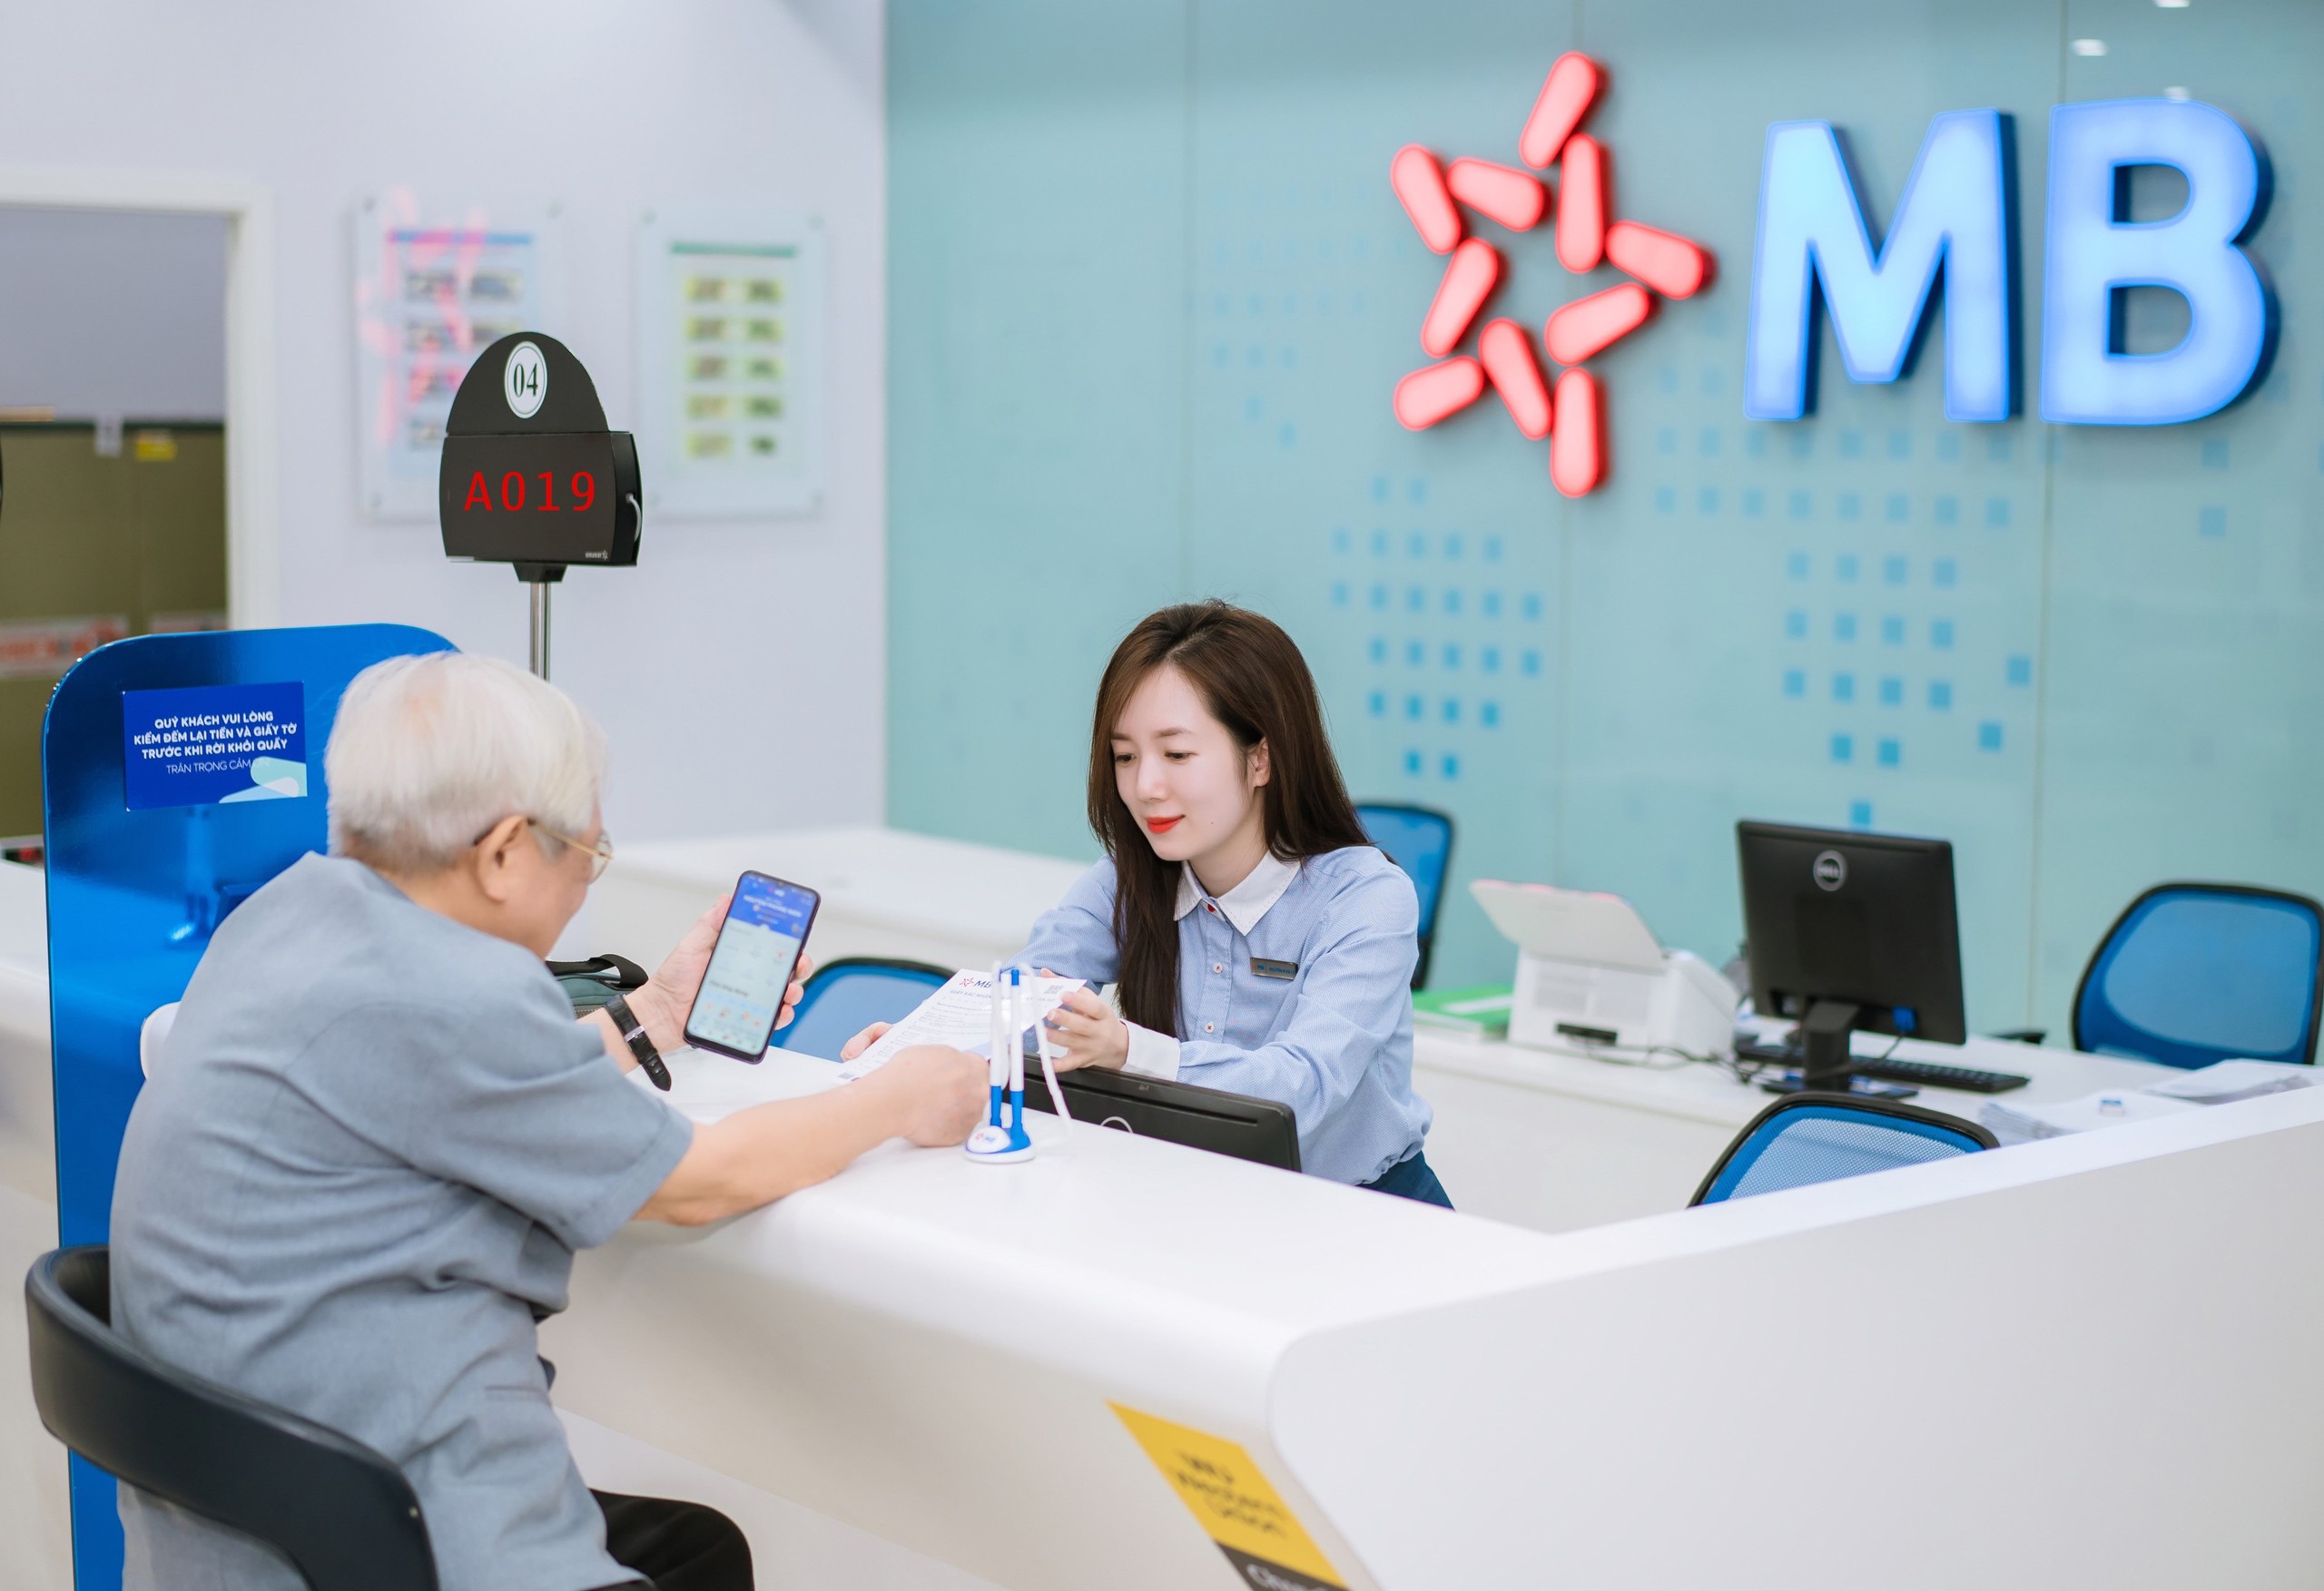
Hơn ba thập niên phát triển giúp ngân hàng tích lũy quy mô tài chính. Cột mốc vốn điều lệ hơn 100.000 tỷ đồng tạo thêm một lớp năng lực. Chuyển đổi số tạo ra phương thức vận hành mới. Còn tài trợ chuỗi cung ứng đa tầng là một thử nghiệm cụ thể về cách đưa dòng vốn đến sâu hơn. Cuối cùng, ý nghĩa của những con số vẫn phải được trả lời bằng nền kinh tế thực. Đó là những nhà máy có thể duy trì sản xuất. Những doanh nghiệp nhỏ có thêm thanh khoản để thực hiện đơn hàng. Những chuỗi cung ứng giảm nguy cơ đứt gãy. Những dòng vốn đến đúng thời điểm thay vì chỉ đến đúng đối tượng.
Một ngân hàng lớn không chỉ là ngân hàng có nhiều vốn hơn. Trong một nền kinh tế đang chuyển mạnh sang dữ liệu, công nghệ và các chuỗi giá trị liên kết, quy mô chỉ là điểm xuất phát. Điều đáng nói hơn là dòng vốn có thể đi sâu đến đâu, tạo ra bao nhiêu giá trị và giúp bao nhiêu mắt xích cùng chuyển động. Bởi cuối cùng, quy mô của một ngân hàng không chỉ nằm trên bảng cân đối. Nó còn nằm ở khả năng biến nguồn lực tài chính thành dòng vốn vận động trong nền kinh tế - đến đúng doanh nghiệp, đúng thời điểm và đủ sức kéo theo những mắt xích phía sau cùng chuyển động.
Và đó có lẽ là câu chuyện đáng chú ý phía sau cột mốc 100.687 tỷ đồng của MB.

Bài: Lục Yên
Ảnh: MB
Trình bày: Bách Việt
Báo Thể thao và Văn hóa
© Giấy phép số 236/GP-BTTTT ngày 30/08/2024 do BỘ THÔNG TIN VÀ TRUYỀN THÔNG cấp
© 2008 - 2026 Báo điện tử Thể thao & Văn hóa, TTXVN. All rights reserved.
® Báo điện tử Thể thao & Văn hóa giữ bản quyền nội dung trên website này.
Nghiêm cấm sao chép dưới mọi hình thức
Đăng nhập
Họ và tên
Mật khẩu
Xác nhận mật khẩu
Mã xác nhận
 Tải lại captcha
Đăng ký
Xin chào, !
Bạn đã đăng nhập với email:
Đăng xuất
