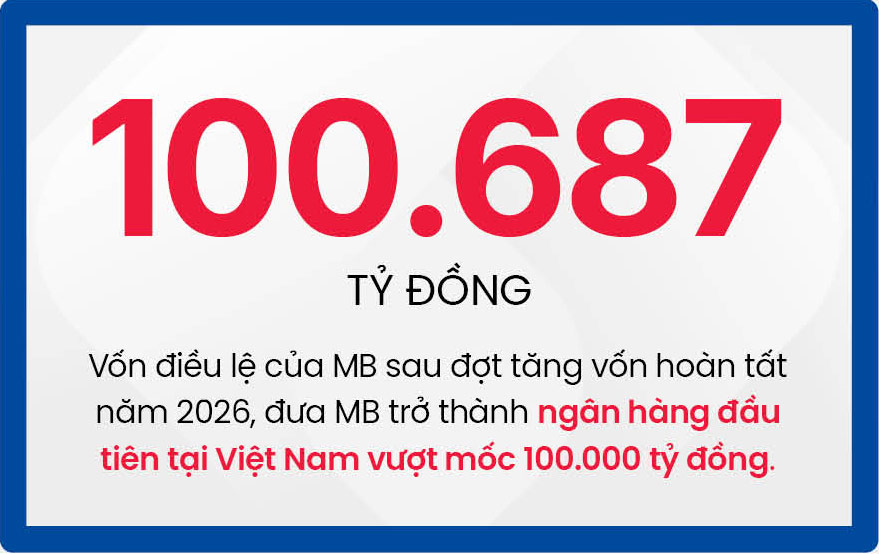
Ngày 3/10/2026, Ngân hàng TMCP Quân đội (MB) công bố hoàn tất việc tăng vốn điều lệ lên 100.687,5 tỷ đồng, trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Nếu nhìn đơn thuần từ con số, đây là một dấu mốc về quy mô. Nhưng nếu đặt trong hành trình hơn ba thập kỷ, con số ấy lại cho thấy một câu chuyện rộng hơn: năng lực tích lũy và mở rộng của một định chế tài chính Việt Nam trong một nền kinh tế cũng đang chuyển động nhanh chóng.
Từ 20 tỷ đồng vốn điều lệ ban đầu, MB hiện sở hữu tổng tài sản vượt 1,73 triệu tỷ đồng. Riêng giai đoạn 2015-2025, tổng tài sản tăng bình quân khoảng 19,6% mỗi năm, trong đó năm 2025 tăng 43%. Những con số này cho thấy vốn điều lệ không đứng riêng lẻ, mà nằm trong một quá trình mở rộng quy mô hoạt động kéo dài nhiều năm. Câu hỏi đáng chú ý vì thế không còn là MB đã lớn đến đâu, mà là quy mô ấy đang tạo ra năng lực gì cho một ngân hàng trong giai đoạn phát triển mới?
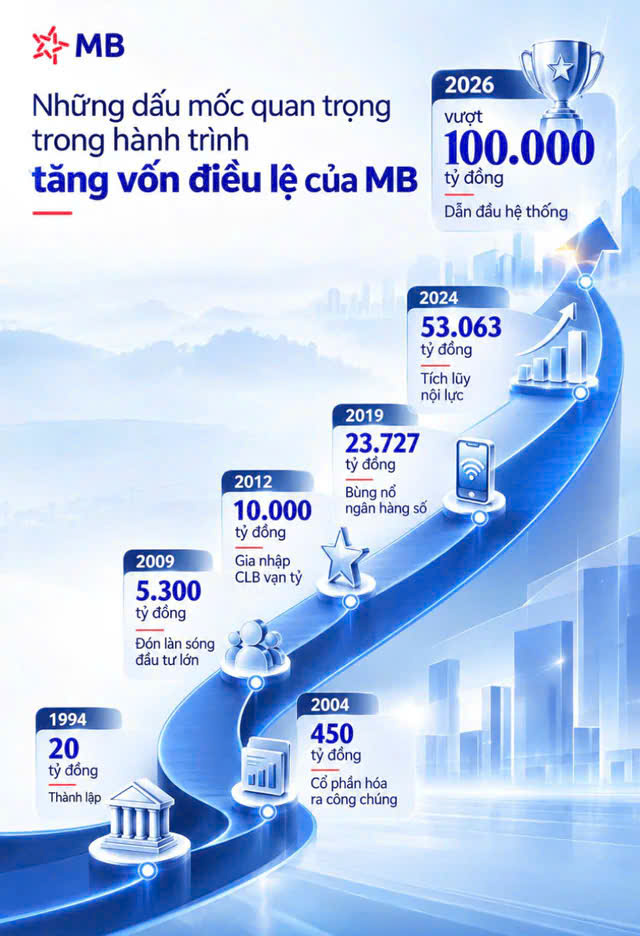
Năm 1994, MB bắt đầu với vốn điều lệ 20 tỷ đồng và 25 nhân sự. Sau 32 năm, vốn điều lệ đã tăng hơn 5.000 lần, đạt 100.687,5 tỷ đồng.
Nếu chỉ nhìn vào phép tính ấy, câu chuyện dễ bị thu gọn thành một cuộc đua về quy mô. Nhưng phía sau sự tăng trưởng của vốn là sự lớn lên của cả một tổ chức: tài sản, khách hàng, năng lực công nghệ, khả năng quản trị, phạm vi hoạt động và mức độ tham gia vào nền kinh tế đều thay đổi theo thời gian. Đến ngày 30/6/2026, tổng tài sản của MB đã vượt 1,73 triệu tỷ đồng. Trong giai đoạn 2015-2025, tổng tài sản tăng bình quân khoảng 19,6% mỗi năm. Riêng năm 2025, mức tăng đạt 43%.
Điều đáng nói là trong ngành ngân hàng, vốn không chỉ là một chỉ tiêu trên bảng cân đối. Vốn là nền tảng để một ngân hàng đáp ứng các yêu cầu an toàn, mở rộng quy mô hoạt động và có thêm dư địa cho những kế hoạch dài hạn. Tại Đại hội đồng cổ đông thường niên 2026, MB đã đặt mục tiêu tăng vốn điều lệ tối đa lên hơn 102.000 tỷ đồng. Số vốn tăng thêm được định hướng ưu tiên cho tài sản năng lực, hạ tầng công nghệ và các mô hình kinh doanh mới, thay vì chỉ đơn thuần mở rộng quy mô bảng cân đối. Đây cũng là cách MB nhìn về giai đoạn phát triển mới.
Phát biểu về định hướng 2026, Chủ tịch HĐQT MB Lưu Trung Thái nhấn mạnh phương châm "Tăng tốc - Vững chắc - Hiệu quả", trong đó tăng tốc dựa trên công nghệ và đổi mới; vững chắc trong từng quyết định quản trị; còn hiệu quả được đo bằng năng suất, chất lượng dịch vụ và những giá trị thực sự mang lại cho khách hàng.
Thông điệp ấy cho thấy một sự thay đổi đáng chú ý trong cách nhìn về quy mô: lớn hơn không đồng nghĩa với tăng trưởng bằng mọi giá. Theo ông Lưu Trung Thái, chiến lược của MB trong giai đoạn 2026-2028 là tăng trưởng nhanh nhưng bền vững, mở rộng quy mô trên nền tảng quản trị rủi ro chặt chẽ và dữ liệu thời gian thực; đồng thời tập trung nâng hiệu quả vốn và gia tăng giá trị vòng đời khách hàng. Như vậy, cột mốc 100.000 tỷ đồng có thể được xem là một điểm chuyển tiếp. Sau quá trình tích lũy để lớn lên, bài toán đặt ra là làm thế nào để quy mô mới trở thành một năng lực mới.
Một trong những phép thử quan trọng nhất đối với quy mô vốn là hiệu quả sử dụng nguồn lực. Với ngân hàng, tăng trưởng tài sản hay tín dụng có thể cho thấy tốc độ mở rộng, nhưng chưa đủ để trả lời câu hỏi nguồn lực được sử dụng hiệu quả đến đâu. Vì thế, các chỉ số về lợi nhuận trên vốn, lợi nhuận trên tài sản, chi phí vận hành và chất lượng tài sản trở thành những thước đo quan trọng.
Năm 2025, MB ghi nhận ROE 21,1% và ROA 2,0%; năm 2026, ngân hàng đặt mục tiêu duy trì ROE trên 20%. Trong 6 tháng đầu năm 2026, tỷ lệ chi phí trên thu nhập (CIR) của MB hợp nhất ở mức hơn 26%, riêng ngân hàng mẹ hơn 24%.
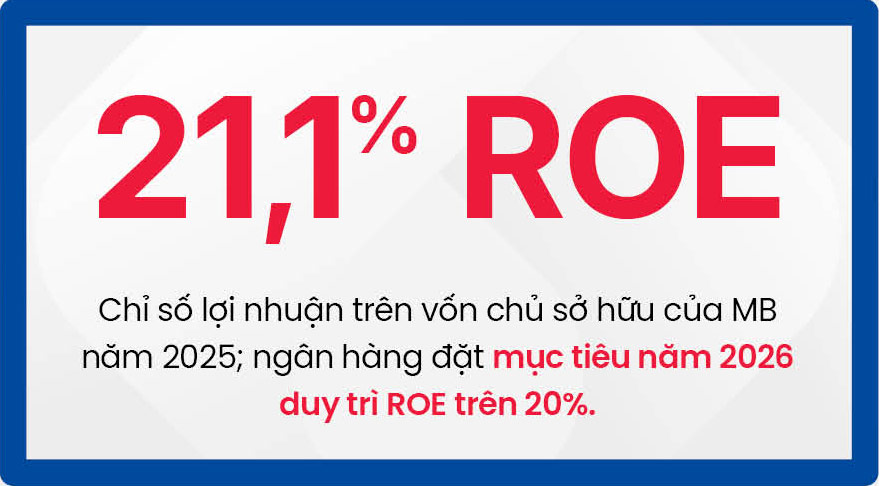
Đáng chú ý, khi quy mô vốn tăng nhanh, chính bài toán hiệu quả lại trở nên khó hơn. Một lượng vốn lớn hơn đồng nghĩa với yêu cầu phải tạo ra mức sinh lời tương xứng, đồng thời vẫn bảo đảm an toàn và khả năng chống chịu trước những biến động của thị trường. Tại ĐHĐCĐ thường niên 2026, Tổng Giám đốc Phạm Như Ánh cho biết MB đang tập trung vào những nhóm khách hàng mang lại lợi suất cao. Liên quan đến ROE, ông cho biết ngân hàng đặt mục tiêu duy trì ở mức 20-21%, nhằm bảo đảm sự cân bằng trong bối cảnh quy mô vốn đang tăng rất nhanh. Đây là một điểm đáng chú ý trong câu chuyện 100.000 tỷ đồng.
Nếu tăng vốn chỉ để có một bảng cân đối lớn hơn, cột mốc ấy mới chỉ giải quyết bài toán về lượng. Nhưng nếu vốn mới được đặt trong một chiến lược lựa chọn khách hàng, kiểm soát chi phí, nâng năng suất và duy trì hiệu quả sinh lời, quy mô vốn mới thực sự trở thành năng lực cạnh tranh. Ông Lưu Trung Thái cũng đặt vấn đề tăng trưởng của MB trong mối quan hệ giữa tốc độ và tính bền vững. Giai đoạn 2026-2028, ngân hàng định hướng tăng trưởng dư nợ và huy động khoảng 30-35% mỗi năm, đồng thời duy trì ROE trên 20%, kiểm soát nợ xấu và giữ các chỉ tiêu hiệu quả quan trọng ở nhóm đầu hệ thống. Nói cách khác, MB không chỉ đặt mục tiêu lớn hơn mà còn đặt ra yêu cầu phải vận hành tốt hơn trên một nền vốn lớn hơn. Ở chiều ngược lại của hiệu quả là an toàn.
Đến ngày 30/6/2026, tỷ lệ bao phủ nợ xấu của MB đạt khoảng 94% ở cấp hợp nhất và trên 97% tại ngân hàng mẹ. Ngân hàng đặt mục tiêu đưa tổng dư nợ lên khoảng 1,5 triệu tỷ đồng vào cuối năm 2026, đồng thời kiểm soát tỷ lệ nợ xấu dưới 1,5%. Quy mô càng lớn, sai số trong quản trị càng có thể tạo ra tác động lớn hơn. Bởi vậy, tăng trưởng và quản trị rủi ro không thể được đặt ở hai phía đối lập. Chúng phải cùng đi trong một bài toán.
Đó cũng là lý do phương châm "Tăng tốc - Vững chắc - Hiệu quả" không chỉ là một khẩu hiệu điều hành, mà có thể được nhìn như ba điều kiện để MB chứng minh giá trị của quy mô vốn mới.
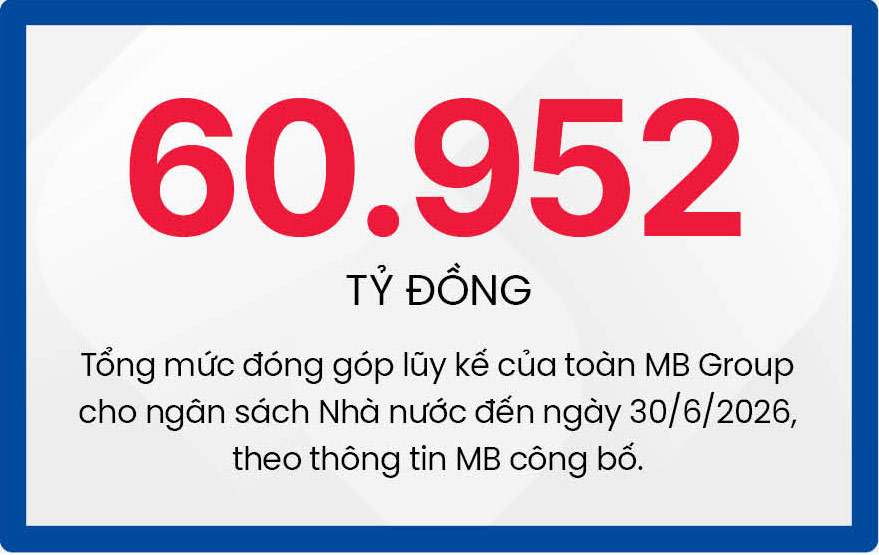
Nếu hiệu quả và an toàn là phép thử bên trong, thì mức độ đóng góp cho nền kinh tế là phép thử ở bên ngoài. Theo MB, trong giai đoạn 2021-2025, ngân hàng đã đóng góp 35.458 tỷ đồng cho ngân sách Nhà nước, riêng năm 2025 đạt 10.004 tỷ đồng. Trong 6 tháng đầu năm 2026, MB Group tiếp tục đóng góp gần 7.700 tỷ đồng, đưa tổng mức đóng góp lũy kế của toàn tập đoàn đến ngày 30/6/2026 lên khoảng 60.952 tỷ đồng.
Đây là một cách khác để nhìn vào sự tăng trưởng của một ngân hàng. Một tổ chức tài chính có thể được đo bằng vốn điều lệ, tổng tài sản, lợi nhuận hay số lượng khách hàng. Nhưng ở góc độ rộng hơn, sự phát triển còn được nhìn qua khả năng tạo ra nguồn lực cho xã hội và nền kinh tế.
Trong nước, tháng 9/2026, MB triển khai gói tín dụng ưu đãi 10.000 tỷ đồng dành cho doanh nghiệp SME, đồng thời triển khai mô hình tài trợ chuỗi cung ứng đa tầng nhằm hỗ trợ doanh nghiệp tối ưu chi phí tài chính và vận hành.
Ở đây, quy mô vốn bắt đầu được nhìn thấy qua một khía cạnh khác: khả năng dành nguồn lực cho những khu vực đang cần thêm động lực phát triển. Cùng với thị trường trong nước, MB đang mở rộng hiện diện tại Singapore, Hàn Quốc, Trung Quốc và Đài Loan (Trung Quốc), hướng tới tăng cường kết nối doanh nghiệp quốc tế và các hoạt động tài chính xuyên biên giới.
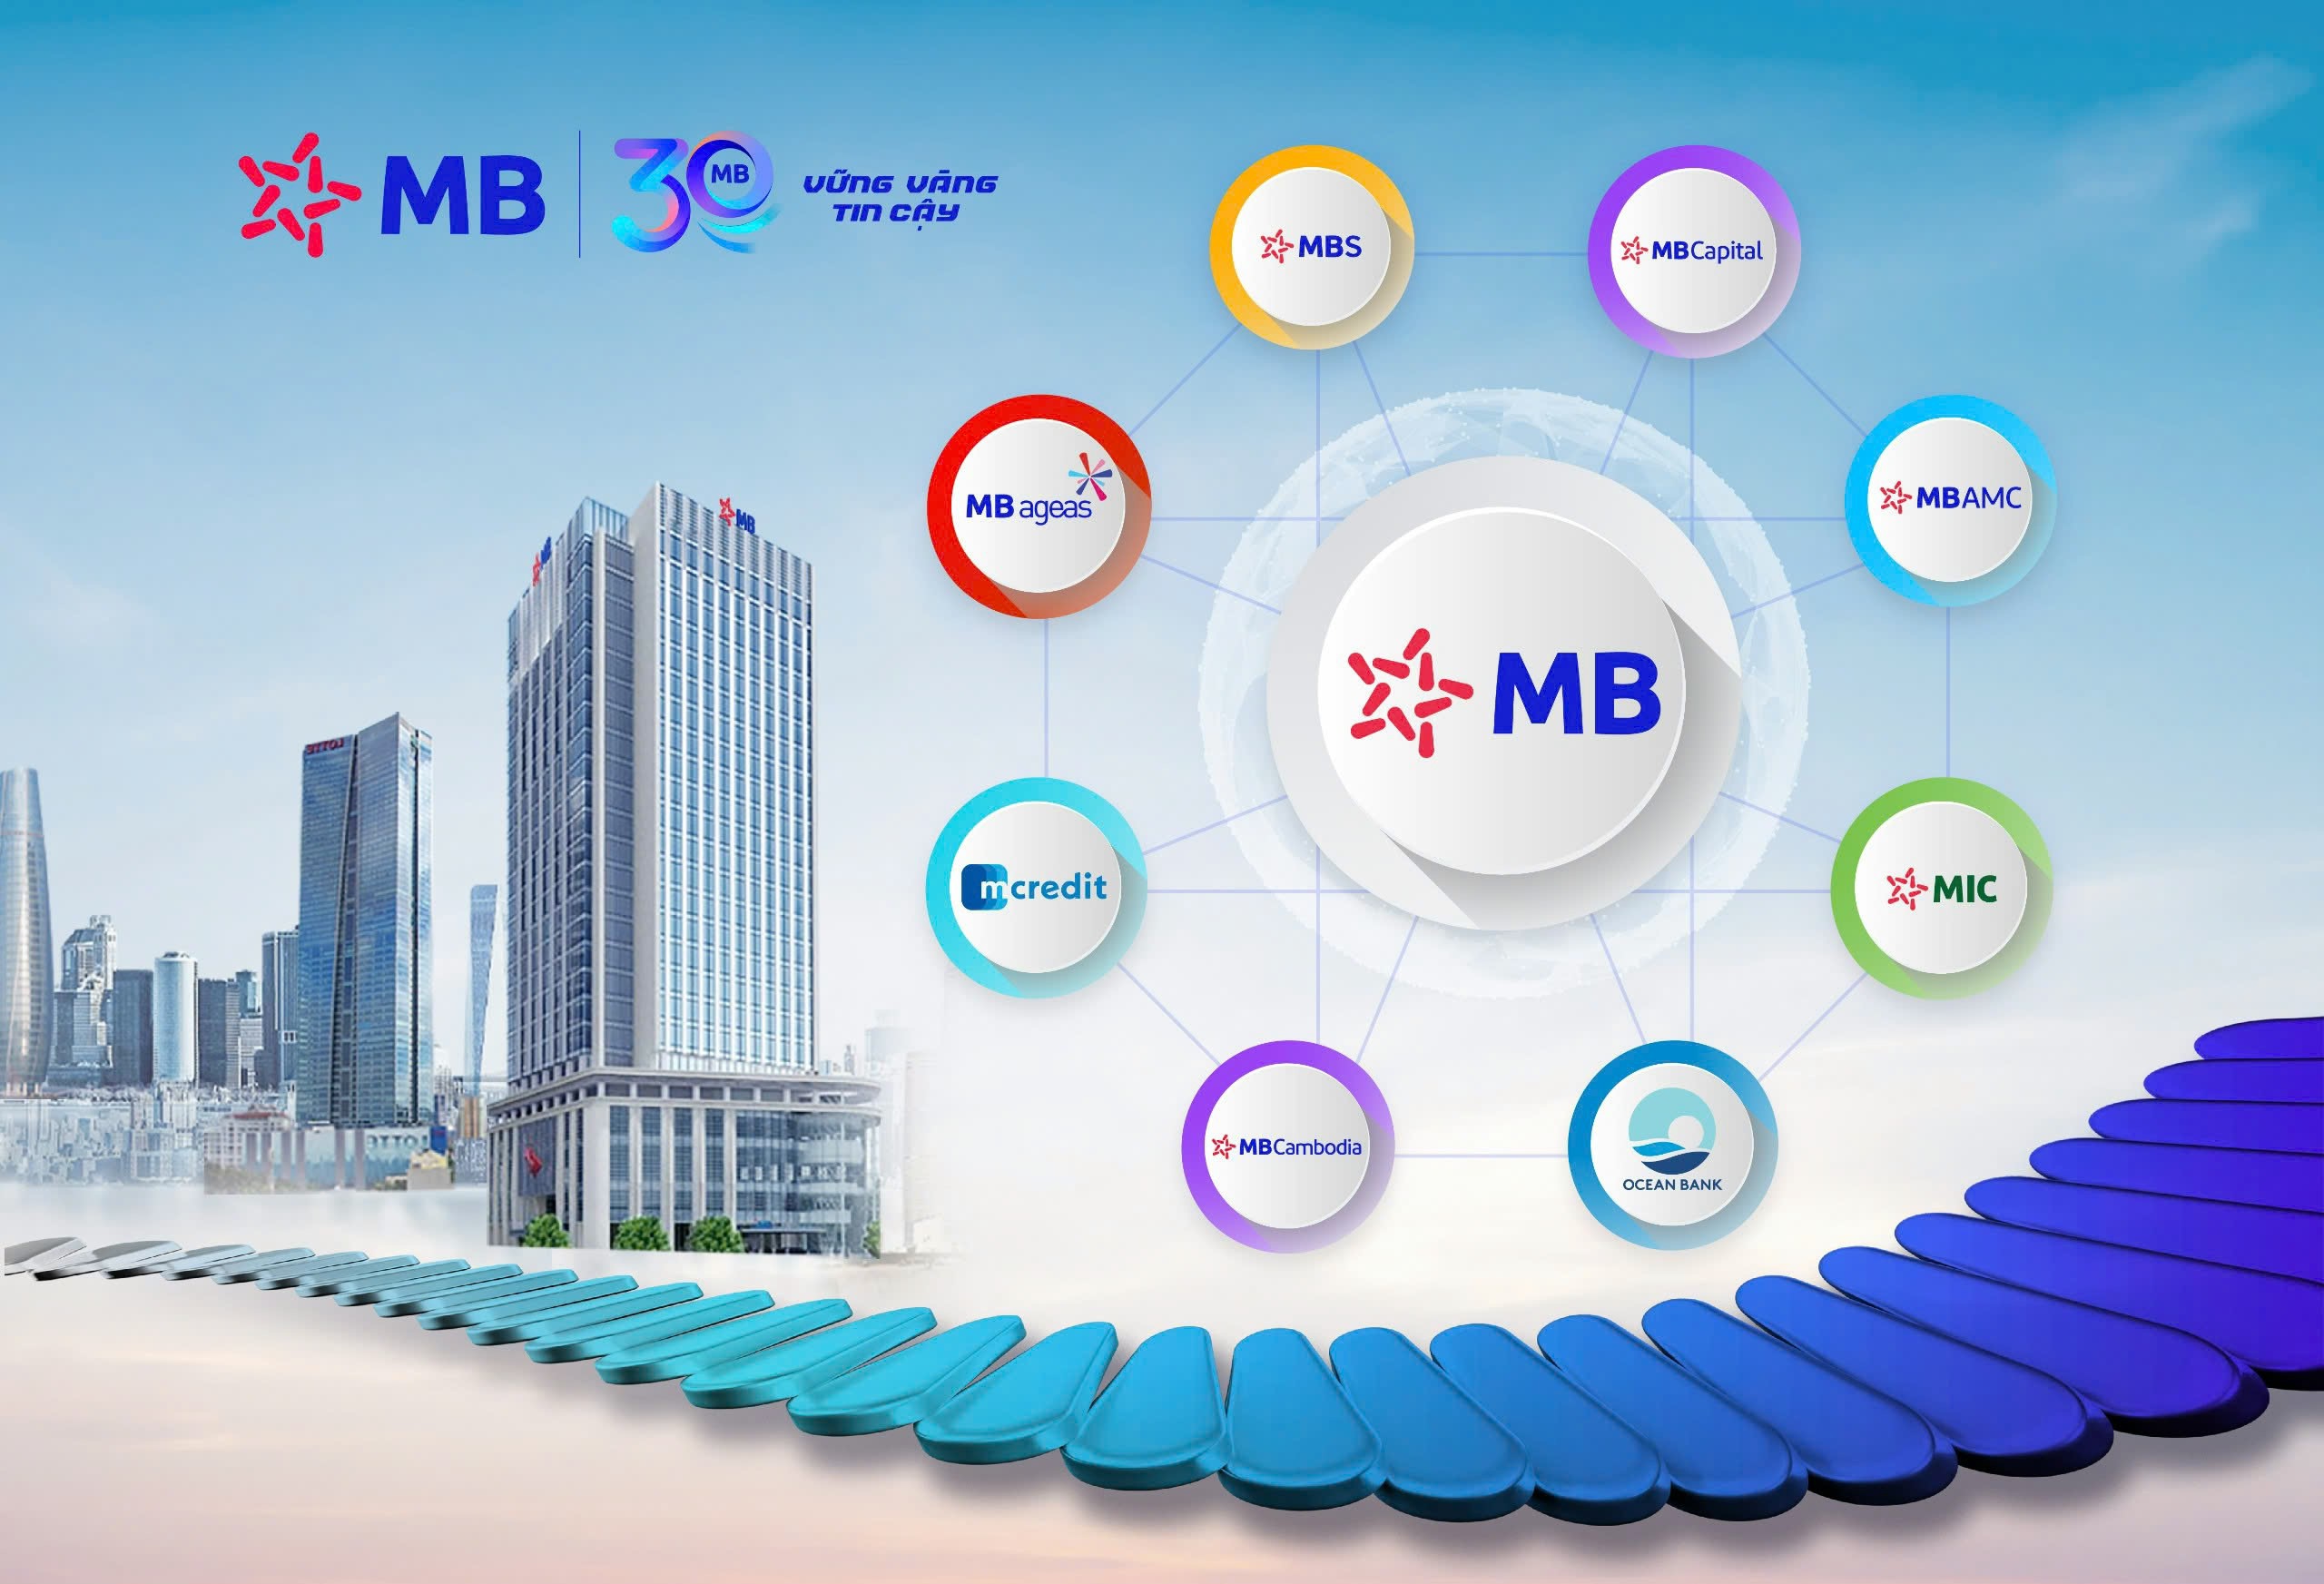
Đây là bước phát triển tiếp theo của câu chuyện quy mô. Khi một ngân hàng Việt Nam lớn lên, câu hỏi không chỉ là ngân hàng có thể phục vụ bao nhiêu khách hàng trong nước, mà còn là có thể tham gia đến đâu vào những kết nối kinh tế vượt ra ngoài biên giới. Song hành với sự mở rộng đó, giá trị thương hiệu MB năm 2026 được Brand Finance định giá 2,023 tỷ USD, xếp hạng AAA+, so với mức 301 triệu USD năm 2021. Nhưng thương hiệu hay quy mô đều không phải đích đến cuối cùng. Giá trị của một định chế tài chính, xét đến cùng, vẫn nằm ở khả năng biến nguồn lực thành năng lực phục vụ nền kinh tế. Đó cũng là lý do những phát biểu của ông Lưu Trung Thái và ông Phạm Như Ánh về hiệu quả, quản trị rủi ro và hiệu quả sử dụng vốn trở nên đáng chú ý khi đặt cạnh cột mốc 100.000 tỷ đồng.
Bởi khi vốn lớn hơn, yêu cầu đặt lên người quản trị cũng lớn hơn: phải lựa chọn tốt hơn, phân bổ nguồn lực chính xác hơn, kiểm soát rủi ro chặt chẽ hơn và tạo ra nhiều giá trị hơn trên mỗi đồng vốn. Từ 20 tỷ đồng đến hơn 100.000 tỷ đồng là câu chuyện của 32 năm tích lũy. Từ 100.000 tỷ đồng trở lên sẽ là câu chuyện của khả năng sử dụng nguồn lực ấy hiệu quả đến đâu, an toàn đến đâu và tạo ra giá trị cho nền kinh tế như thế nào.
Ở vạch xuất phát ấy, quy mô đã có. Điều còn phải chứng minh là năng lực. Năng lực tăng trưởng mà không đánh đổi an toàn. Năng lực tạo lợi nhuận mà không chạy theo quy mô bằng mọi giá. Năng lực công nghệ đi cùng năng lực quản trị. Và trên hết, năng lực biến nguồn lực của một ngân hàng thành những giá trị trở lại với doanh nghiệp, khách hàng và nền kinh tế. Đó mới là phép thử thực sự của cột mốc 100.000 tỷ đồng vốn điều lệ.
© Giấy phép số 236/GP-BTTTT ngày 30/08/2024 do BỘ THÔNG TIN VÀ TRUYỀN THÔNG cấp
© 2008 - 2026 Báo điện tử Thể thao & Văn hóa, TTXVN. All rights reserved.
® Báo điện tử Thể thao & Văn hóa giữ bản quyền nội dung trên website này.
Nghiêm cấm sao chép dưới mọi hình thức
Đăng nhập
Họ và tên
Mật khẩu
Xác nhận mật khẩu
Mã xác nhận
 Tải lại captcha
Đăng ký
Xin chào, !
Bạn đã đăng nhập với email:
Đăng xuất
