Kỳ 1: Khơi thông dòng vốn, tiếp sức cho nông nghiệp chuyển mình
Trong hành trình phát triển nông nghiệp hiện đại, xanh và bền vững, nguồn vốn tín dụng không chỉ đáp ứng nhu cầu sản xuất trước mắt mà còn tạo điều kiện để người dân, hợp tác xã và doanh nghiệp đổi mới công nghệ, nâng cao giá trị nông sản và tham gia sâu hơn vào chuỗi giá trị. Với vai trò ngân hàng thương mại Nhà nước chủ lực trong đầu tư phát triển nông nghiệp, nông dân, nông thôn, Agribank tiếp tục hướng dòng vốn vào những lĩnh vực ưu tiên, đồng hành cùng quá trình chuyển đổi mô hình tăng trưởng của kinh tế nông thôn.
Nông nghiệp trước yêu cầu chuyển đổi mô hình tăng trưởng
Nông nghiệp, nông dân, nông thôn luôn giữ vị trí chiến lược trong phát triển kinh tế - xã hội, bảo đảm an ninh lương thực và ổn định đời sống nhân dân. Song, trước sức ép của biến đổi khí hậu, biến động thị trường và yêu cầu ngày càng cao về chất lượng, truy xuất nguồn gốc, phát triển nông nghiệp không thể chỉ dựa vào mở rộng diện tích hoặc gia tăng sản lượng. Trọng tâm đang chuyển sang nâng cao năng suất, giá trị gia tăng, hiệu quả sử dụng tài nguyên và khả năng cạnh tranh của sản phẩm.
Sự chuyển đổi ấy làm thay đổi nhu cầu vốn ở từng chủ thể sản xuất. Với hộ nông dân, bên cạnh vốn dành cho giống cây trồng, phân bón và chi phí mùa vụ là nhu cầu đầu tư hệ thống tưới tiết kiệm, máy móc và kỹ thuật canh tác. Với hợp tác xã, nguồn vốn cần cho cơ sở sơ chế, kho bảo quản, dịch vụ dùng chung và tổ chức vùng nguyên liệu. Với doanh nghiệp, nhu cầu tập trung vào chế biến, logistics, quản trị chất lượng và kết nối thị trường. Đặc điểm chu kỳ sản xuất và mức độ rủi ro khác nhau đòi hỏi giải pháp tín dụng phù hợp thay vì một cách tiếp cận đồng nhất.
Với hành trình đồng hành cùng nông nghiệp, nông dân, nông thôn gần bốn mươi năm qua, Agribank có điều kiện nắm bắt đặc điểm từng địa bàn, ngành hàng và nhóm khách hàng. Đây là nền tảng để Agribank vừa duy trì nguồn lực cho sản xuất truyền thống, vừa đồng hành với các mô hình nông nghiệp ứng dụng công nghệ, sản xuất sạch và liên kết chuỗi giá trị.
Dòng vốn Agribank tiếp sức cho những động lực phát triển mới
Qua gần bốn thập kỷ phát triển, Agribank kiên định sứ mệnh ưu tiên đầu tư cho khu vực "Tam nông". Đến tháng 8/2026, dư nợ cho vay nông nghiệp, nông dân, nông thôn của Agribank đạt hơn 1,34 triệu tỷ đồng, chiếm khoảng 64,7% tổng dư nợ. Trên nền tảng tín dụng phục vụ sản xuất, Agribank triển khai nhiều chương trình chuyên biệt, trong đó có chương trình cho vay khuyến khích phát triển nông nghiệp ứng dụng công nghệ cao, nông nghiệp sạch với quy mô tối thiểu 50.000 tỷ đồng; chương trình dành cho sản xuất, kinh doanh sản phẩm OCOP quy mô 2.000 tỷ đồng; cùng các chương trình tín dụng phục vụ cơ giới hóa và ứng dụng công nghệ trong nông nghiệp. Những hướng đầu tư này góp phần đưa vốn ngân hàng đến các khâu có khả năng cải thiện năng suất, chất lượng và giá trị nông sản.
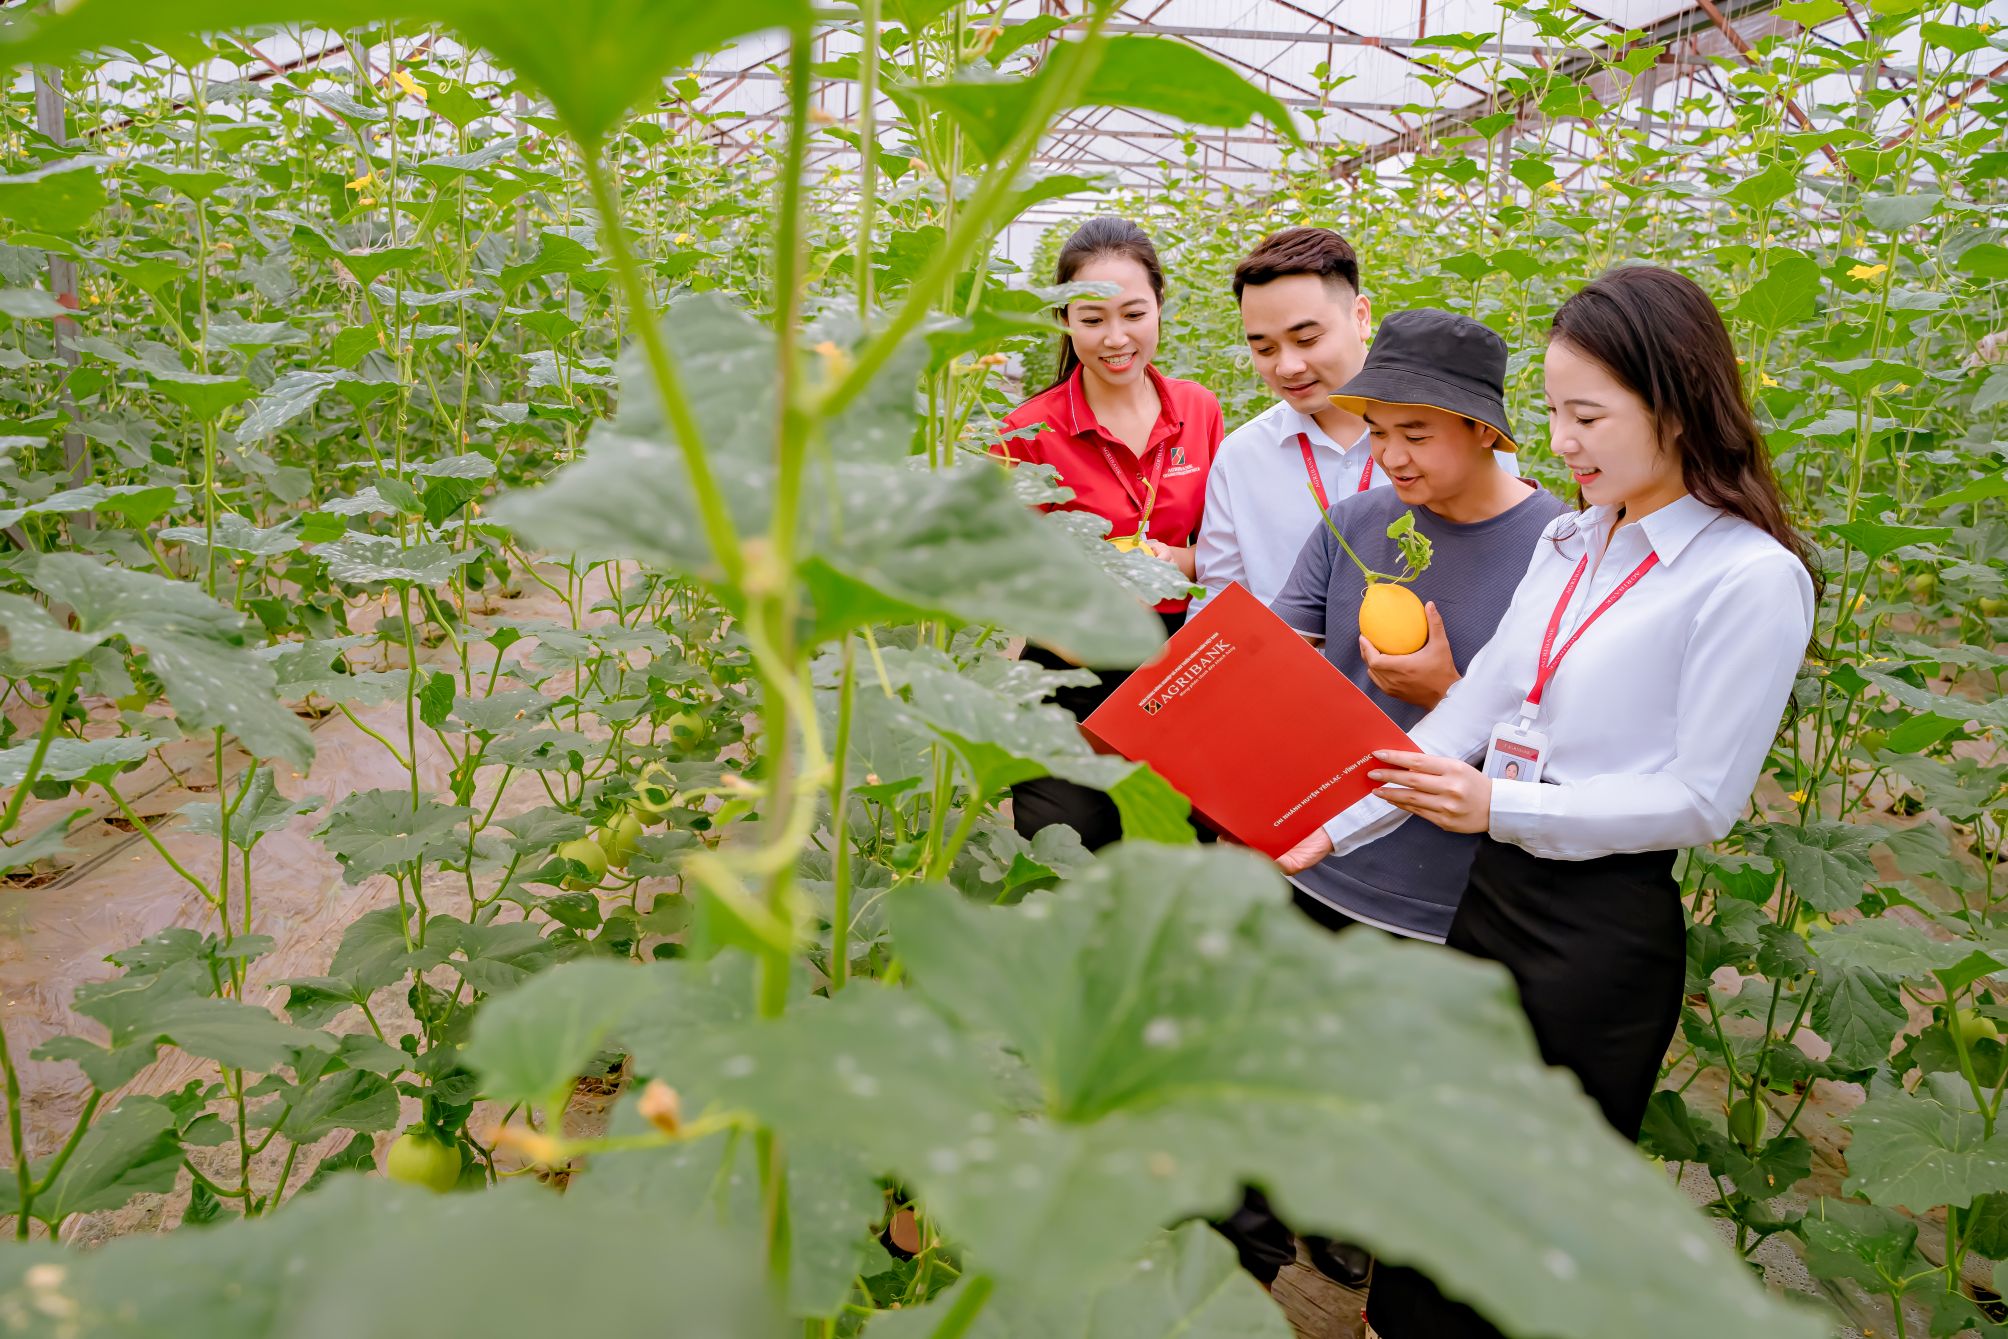
Agribank đầu tư phát triển nông nghiệp sạch, nông nghiệp công nghệ cao
Đối với cơ giới hóa, nguồn vốn có thể hỗ trợ hộ sản xuất đầu tư thiết bị làm đất, chăm sóc, thu hoạch và bảo quản, qua đó giảm sự phụ thuộc vào lao động thủ công và hạn chế thất thoát. Với sản phẩm OCOP, nhu cầu tín dụng không chỉ gắn với sản xuất mà còn mở rộng sang tiêu chuẩn hóa chất lượng, hoàn thiện bao bì, phát triển thương hiệu và thị trường. Còn trong nông nghiệp công nghệ cao, hiệu quả đầu tư cần được đánh giá đồng thời trên phương diện kỹ thuật, tài chính và khả năng tiêu thụ sản phẩm.
Ở nhiều vùng sản xuất, giá trị của nguồn vốn tín dụng còn được thể hiện qua khả năng hỗ trợ người dân khắc phục hậu quả thiên tai, khôi phục sản xuất và từng bước xây dựng sinh kế bền vững. Tại bản Pảng, phường Chiềng An, tỉnh Sơn La, nơi những đồi cà phê từng chịu ảnh hưởng nặng nề của hạn hán, mưa đá, câu chuyện của gia đình anh Quàng Văn Sương là minh chứng sinh động cho hiệu quả của sự đồng hành ấy. Năm 2014, khi điều kiện kinh tế còn nhiều khó khăn, gia đình anh tiếp cận khoản vay 50 triệu đồng từ Agribank để cải tạo đất, trồng mới và chăm sóc hơn 1 ha cà phê, đồng thời phát triển thêm cây mơ, cây mận nhằm đa dạng hóa nguồn thu. Đến năm 2018, khi mô hình sản xuất bước đầu phát huy hiệu quả, gia đình tiếp tục được nâng mức vay lên 100 triệu đồng để mở rộng đầu tư, từng bước nâng cao năng lực sản xuất và ổn định kinh tế.
Trong quá trình khôi phục vườn cà phê sau thiên tai, cán bộ ngân hàng đã trực tiếp xuống địa bàn, phối hợp cùng cán bộ nông nghiệp hướng dẫn người dân kỹ thuật bón phân, cắt tỉa, chăm sóc cây trồng. Sự hỗ trợ ấy, kết hợp với nỗ lực của gia đình trong việc đầu tư thâm canh và áp dụng kỹ thuật, đã góp phần giúp vườn cà phê từng bước phục hồi, nâng cao hiệu quả sản xuất. Từ năm 2018, vào những năm được mùa, gia đình anh có nguồn thu trên 200 triệu đồng từ cà phê.
Hiệu quả của nguồn vốn Agribank không chỉ được thể hiện qua sự phát triển kinh tế của từng hộ gia đình, mà còn ở khả năng kết nối nhu cầu sản xuất, phát huy sự liên kết và tạo động lực phát triển chung cho cộng đồng. Tại Chiềng An (Sơn La), 27 tổ vay vốn Agribank với 965 thành viên đã trở thành cầu nối quan trọng, giúp người dân tiếp cận nguồn tín dụng chính thức để cải tạo vườn cà phê, đầu tư hệ thống tưới và ứng dụng các biện pháp kỹ thuật phù hợp nhằm nâng cao năng suất, chất lượng cây trồng. Thực tiễn này cho thấy, khi nguồn vốn tín dụng được triển khai gắn với sự phối hợp chặt chẽ giữa ngân hàng, chính quyền địa phương, các tổ chức hội và hoạt động hướng dẫn kỹ thuật, hiệu quả đầu tư không chỉ dừng lại ở việc cải thiện thu nhập của từng hộ sản xuất mà còn góp phần nâng cao năng lực thích ứng với biến đổi khí hậu, từng bước hình thành phương thức canh tác chủ động, hiệu quả và bền vững hơn tại các vùng nguyên liệu.
Từ vùng nguyên liệu đến chuỗi giá trị nông sản bền vững
Nếu tại Chiềng An, nguồn vốn tín dụng góp phần giúp các hộ dân khôi phục và chăm sóc vùng nguyên liệu, thì tại xã Chiềng Mai, tỉnh Sơn La, hành trình của ông Lò Văn Nghĩa cho thấy một bước chuyển sâu hơn: từ trồng cà phê sang đầu tư chế biến, kết nối tiêu thụ và gia tăng giá trị sản phẩm.
Ông Nghĩa bắt đầu tiếp cận vốn Agribank từ năm 1998 để mua đất và phát triển cà phê. Sau thời gian tích lũy kinh nghiệm, năm 2011 ông xây dựng xưởng chế biến cà phê ướt. Đến năm 2021, ông vay 2 tỷ đồng từ Agribank Mai Sơn, Sơn La để nâng cấp dây chuyền; năm 2024 tiếp tục vay thêm 2 tỷ đồng, nâng tổng dư nợ lên 4 tỷ đồng để đầu tư nhà xưởng, sân phơi và thiết bị chế biến. Từ một hộ trồng cà phê, gia đình ông phát triển hoạt động thu mua, sơ chế, góp phần tạo đầu ra cho nhiều hộ trong vùng.
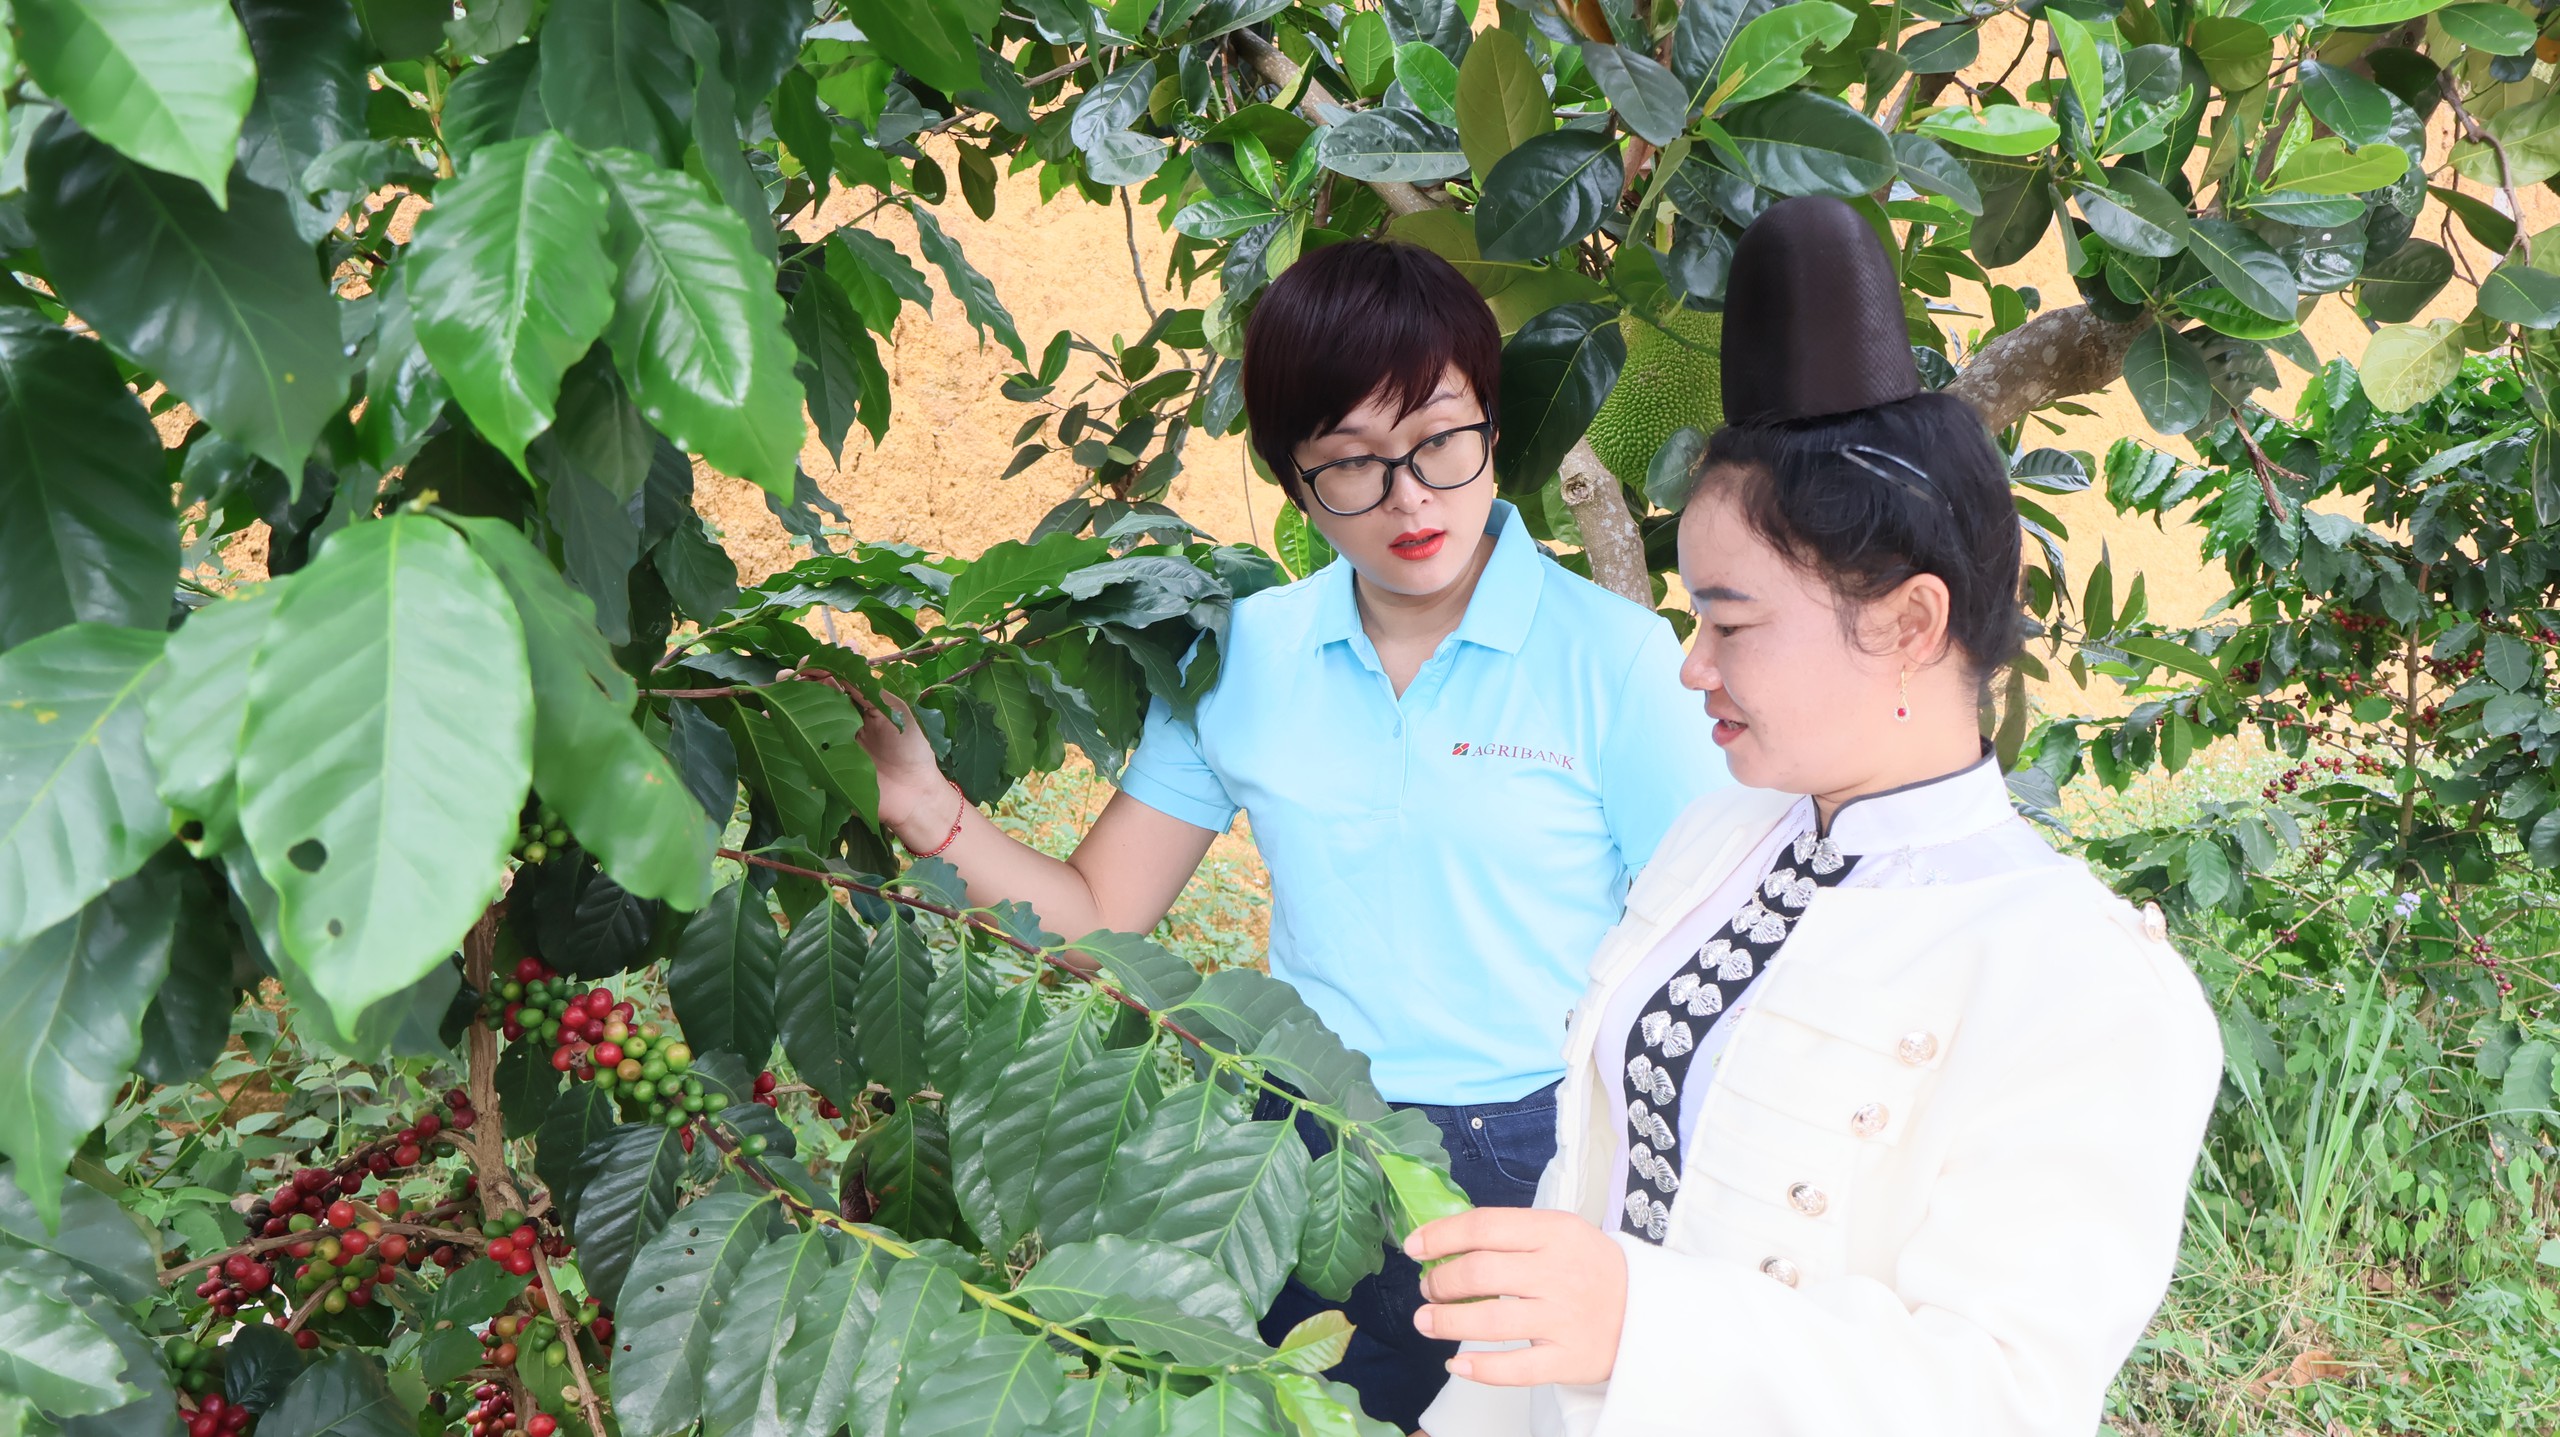
Nguồn vốn Agribank góp phần đưa cây cà phê Sơn La phát triển và vươn xa
Điểm nổi bật ở mô hình này là sự thay đổi tư duy đầu tư: không chỉ gia tăng diện tích, người sản xuất chuyển sang nâng cao hiệu quả trên diện tích hiện có, chú trọng kỹ thuật canh tác và phát triển khâu chế biến. Khi có thêm năng lực sơ chế, bảo quản và kết nối tiêu thụ, sản phẩm nông nghiệp có điều kiện giảm phụ thuộc vào việc bán nguyên liệu tươi, đồng thời tạo thêm cơ hội nâng cao chất lượng và giá trị. Câu chuyện cũng cho thấy vai trò chủ động của khách hàng trong lựa chọn phương án kinh doanh, bên cạnh sự hỗ trợ của dòng vốn ngân hàng.
Ở góc độ phát triển địa phương, một cơ sở chế biến được đầu tư phù hợp có thể trở thành mắt xích kết nối giữa hộ trồng cà phê với doanh nghiệp tiêu thụ. Hiệu quả của dòng vốn vì thế không chỉ giới hạn trong một cơ sở vay mà có thể lan tỏa tới những người cung ứng nguyên liệu, lao động địa phương và các dịch vụ liên quan. Nông nghiệp hiện đại cần duy trì và nâng cao chất lượng vùng nguyên liệu, đồng thời phát triển chế biến và thị trường tiêu thụ. Tín dụng ngân hàng có thể tham gia vào cả hai quá trình, nhưng hiệu quả bền vững đòi hỏi sự phối hợp giữa khách hàng, tổ chức tín dụng, chính quyền, tổ chức hội và doanh nghiệp trong chuỗi giá trị.
Trên phạm vi rộng hơn, chuyển đổi xanh cũng đặt ra yêu cầu tương tự. Đầu tư hệ thống tưới tiết kiệm nước, cải tiến thiết bị, sử dụng năng lượng hợp lý hay áp dụng quy trình sản xuất thân thiện với môi trường đều cần nguồn lực tài chính và thời gian để phát huy hiệu quả. Với các hộ sản xuất và hợp tác xã, chi phí đầu tư ban đầu có thể là rào cản đáng kể. Vì vậy, các chương trình tín dụng phục vụ nông nghiệp sạch, công nghệ cao và cơ giới hóa có ý nghĩa hỗ trợ quá trình chuyển đổi khi được gắn với phương án sản xuất khả thi và tiêu chí đánh giá hiệu quả rõ ràng.
Đối với Agribank, đồng hành cùng nông nghiệp, nông thôn trong giai đoạn mới không chỉ là mở rộng khả năng cung ứng vốn mà còn là nâng cao chất lượng lựa chọn dự án, tư vấn giải pháp tài chính phù hợp và tăng cường quản lý rủi ro. Trong điều kiện thị trường nông sản biến động, việc đánh giá dòng tiền, chu kỳ đầu tư và đầu ra sản phẩm có ý nghĩa thiết thực đối với cả khách hàng và ngân hàng.
Nhìn từ những vùng cà phê Sơn La đến các chương trình tín dụng trên toàn hệ thống, dòng vốn Agribank đang góp phần tạo điều kiện để người dân đầu tư sản xuất, từng bước ứng dụng kỹ thuật, nâng cao năng lực chế biến và tham gia sâu hơn vào chuỗi giá trị. Giá trị lâu dài của tín dụng không chỉ nằm ở khoản vốn được đưa vào nền kinh tế, mà ở những năng lực sản xuất được hình thành và khả năng phát triển bền vững của khách hàng.
Trong thời gian tới, khi nông nghiệp tiếp tục chuyển đổi theo hướng hiện đại, xanh và có giá trị gia tăng cao, Agribank sẽ cần tiếp tục phát huy lợi thế am hiểu địa bàn, đổi mới sản phẩm tín dụng và kết nối nguồn lực tài chính với nhu cầu thực tiễn của người dân, hợp tác xã, doanh nghiệp. Từ nền tảng đó, hành trình đồng hành cùng tam nông cũng đang mở rộng sang những phương thức phục vụ mới, nơi công nghệ số và hệ sinh thái dịch vụ tài chính góp phần đưa tiện ích ngân hàng đến gần hơn với cộng/ đồng nông thôn.
(Tiếp theo: Kỳ 2 - Từ ngân hàng truyền thống đến hệ sinh thái tài chính toàn diện)
© Giấy phép số 236/GP-BTTTT ngày 30/08/2024 do BỘ THÔNG TIN VÀ TRUYỀN THÔNG cấp
© 2008 - 2026 Báo điện tử Thể thao & Văn hóa, TTXVN. All rights reserved.
® Báo điện tử Thể thao & Văn hóa giữ bản quyền nội dung trên website này.
Nghiêm cấm sao chép dưới mọi hình thức
Đăng nhập
Họ và tên
Mật khẩu
Xác nhận mật khẩu
Mã xác nhận
 Tải lại captcha
Đăng ký
Xin chào, !
Bạn đã đăng nhập với email:
Đăng xuất
